Birçok yat sahibi, ev veya otomobil sigortalarının yatlarını da kapsadığını yanlışlıkla varsayarak tehlikeli teminat boşlukları yaratmaktadır. Deniz sigortası özellikle denizcilik risklerini kapsar. Bu kılavuz, yat sigortasının gerçekte neleri kapsadığını açıklığa kavuşturuyor, uluslararası sulardaki uyumluluk gereksinimlerini açıklıyor ve operasyonel ihtiyaçlarınız için doğru poliçeyi nasıl seçeceğinizi gösteriyor.
İçindekiler
- Yat Sigortasına Giriş
- Yat Sigortasında Temel Teminat Türleri
- Uluslararası Uyumluluk ve Yasal Gereklilikler
- Fiyatlandırma, Prim Faktörleri ve Sigortacılık
- Özel Yat Sigortası vs. Ticari Yat Sigortası
- Yaygın Dışlamalar ve Yanlış Anlamalar
- Hasar Süreci ve Risk Yönetimi Stratejileri
- Bayrak Devleti Seçimi ve Sigorta Etkileri
- Yatınızı Vessel Flag'in Kayıt ve Sigorta Hizmetleriyle Güvence Altına Alın
- Sıkça Sorulan Sorular
Önemli noktalar
| Nokta | Detaylar |
|---|---|
| Uzmanlaşmış kapsam | Yat sigortası, standart poliçelerin göz ardı ettiği fiziksel hasar, sorumluluk ve operasyonel denizcilik risklerini kapsar. |
| Zorunlu uyumluluk | Bayrak devleti düzenlemeleri ve liman giriş kuralları, yasal küresel operasyonlar için belgelenmiş sigorta kanıtı gerektirmektedir. |
| Premium değişkenler | Maliyetler geminin yaşına, boyutuna, kullanım şekline, seyir bölgelerine ve hasar geçmişine bağlıdır. |
| Politika farklılıkları | Özel ve ticari yat sigortaları, teminat kapsamı, sorumluluk limitleri ve fiyatlandırma yapıları bakımından önemli ölçüde farklılık gösterir. |
| Risk azaltma | Proaktif bakım ve dokümantasyon, primleri düşürürken hasar taleplerinin geçerliliğini de güçlendirir. |
Yat sigortasına giriş
Yat sigortası, denizcilik alanında uzmanlaşmış bir sigorta türüdür. Geminizi, genel poliçelerin asla ele almadığı risklere karşı korur. Ev veya otomobil sigortasının aksine, denizcilik poliçeleri okyanus ortamlarının benzersiz tehlikelerini, navigasyon zorluklarını ve uluslararası yasal çerçeveleri hesaba katar.
Bu koruma, basit çarpışma hasarlarının ötesine uzanır. Poliçeniz, yabancı limanlarda demirlemişken meydana gelen hırsızlığı, açık deniz geçişleri sırasında fırtına hasarını, kıyıdan kilometrelerce uzakta meydana gelen makine arızalarını ve mürettebat üyelerinin yaralanması durumunda ortaya çıkan yasal sorumluluğu kapsayabilir. Standart kişisel sigorta poliçeleri bu denizcilik senaryolarını açıkça hariç tutar ve gemi sahiplerini özel bir teminat olmadan mali açıdan savunmasız bırakır.
Bu korumaya kimin ihtiyacı var? Eğlence amaçlı seyir yapan özel yat sahipleri, ücretli misafir ağırlayan ticari yat kiralama operatörlerinden farklı bir sigorta kapsamına ihtiyaç duyarlar. Her iki grup da tek bir olaydan kaynaklanan önemli mali risklerle karşı karşıyadır. Bir resif üzerinde karaya oturma, yüz binlerce doları aşan onarım faturalarına yol açabilirken, yaralanan yolcuların tazminat talepleri milyonlara ulaşabilir.
Yat sigortası birçok paydaşa hizmet eder:
- Özel sahiplerin eğlence amaçlı tekneleri koruması
- Ticari faaliyetleri yöneten charter işletmeleri
- Filo kapsamını sürdüren denizcilik hizmet sağlayıcıları
- Gemi satış ve devir işlemlerini kolaylaştıran aracı kurumlar
Yeterli sigorta kapsamınız yoksa, tek bir navigasyon hatası, hava olayı veya mekanik arıza nedeniyle tüm yatırımınızı kaybetme riskiyle karşı karşıya kalırsınız.
Yat sigortasında temel teminat türleri
Yat sigorta poliçeleri, farklı risk kategorilerini ele alan ayrı koruma katmanları içerir. Her bir bileşeni anlamak, operasyonel profilinize uygun bir sigorta kapsamı oluşturmanıza yardımcı olur.
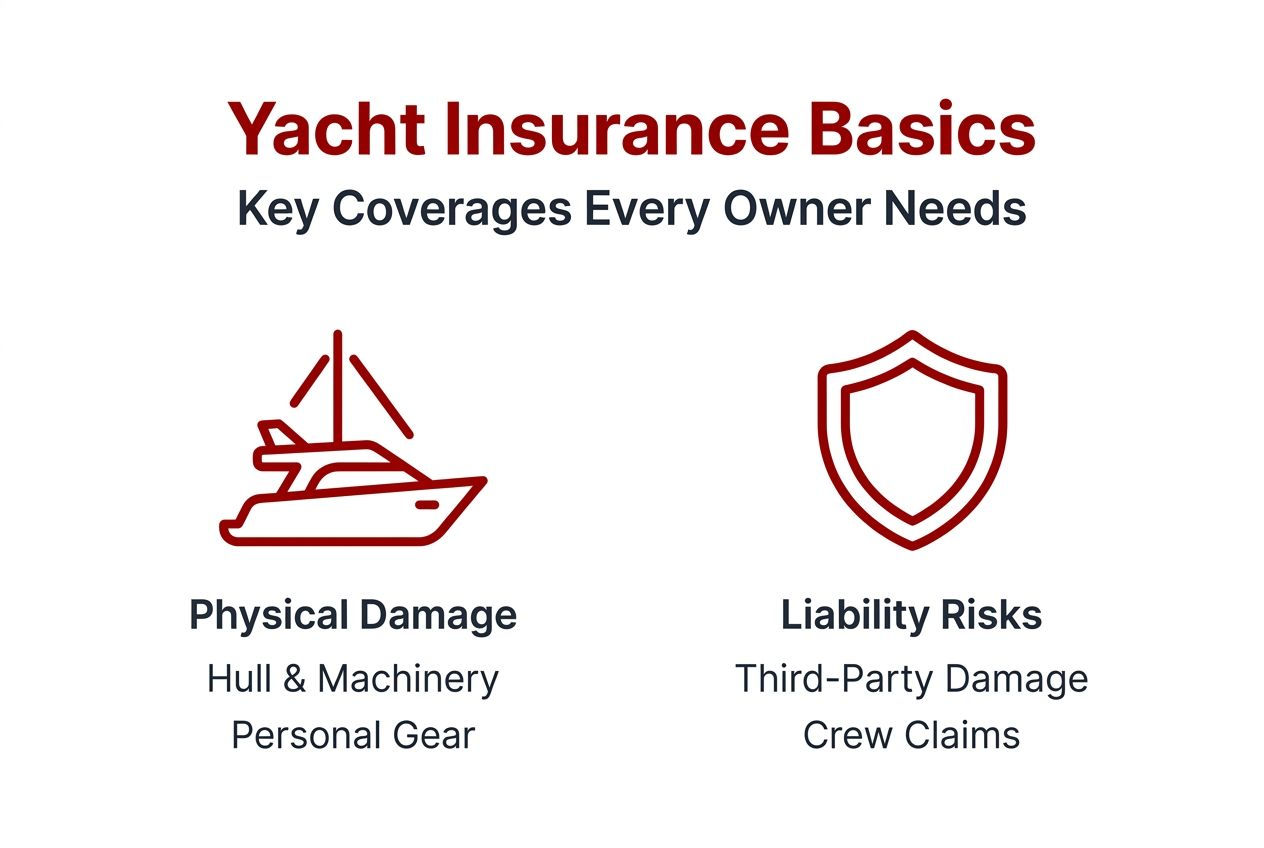
Gemi ve makine sigortası, fiziksel yapıları korur. ve mekanik sistemler. Bu teminat, çarpışmalar, karaya oturmalar, yangınlar, fırtınalar veya batmalar sonrasında yapılan onarımları karşılar. Poliçeniz, gemiyi kararlaştırılan veya piyasa değerine göre değerlendirir ve maksimum ödeme limitlerini belirler. Yenileme maliyeti teminatı, hasarlı bileşenleri orijinal özelliklerine göre yeniden inşa ederken, gerçek nakit değeri poliçeleri amortismanı düşer.
Sorumluluk ve Koruma & Tazminat kapsamı Üçüncü şahısların iddialarına karşı sizi korur. Yatınız başka bir gemiye zarar verirse, bir yüzücüyü yaralarsa veya marina mülküne zarar verirse, sorumluluk sigortası yasal savunma ve tazminat masraflarını karşılar. P&I sigortası bu korumayı mürettebat yaralanmaları, yolcu tıbbi masrafları, kirlilik temizliği ve enkaz kaldırma yükümlülüklerine kadar genişletir.
| Kapsama Türü | Neyi Koruyor? | Tipik Sınırlar |
|---|---|---|
| Gövde ve Makine | Gemide fiziksel hasar, makine arızaları | Anlaşmaya varılan gemi değeri |
| Yükümlülük | Üçüncü şahıslara yönelik mal hasarı ve yaralanma tazminat talepleri | 300.000 ila 5 milyon dolar ve üzeri |
| Koruma ve Tazminat | Mürettebat yaralanmaları, kirlilik, enkaz kaldırma, yolcu riskleri | 1 milyon ila 10 milyon dolar ve üzeri |
| Kişisel Eşyalar | Gemideki eşyalar, elektronik eşyalar, güvenlik ekipmanları | 5.000 ila 50.000 dolar |
Birçok mülk sahibi ayrı ayrı satın alımlar yapmaktadır. tekne sigortası Kişisel eşyaları, balıkçılık ekipmanlarını, yardımcı tekneleri ve su oyuncaklarını kapsayan ek teminatlar. Bu ek teminatlar, gövde sigortasının kapsamadığı eşyaları korur.
İpucu: Poliçenizin seyir sınırlarını ve bekleme sürelerini dikkatlice inceleyin. Teminat, belirli seyir alanlarını kısıtlayabilir veya kış aylarındaki depolama süresince korumayı askıya alarak sizi belirli zaman dilimlerinde risk altında bırakabilir.
Uluslararası uyumluluk ve yasal gereklilikler
Eyalet sigorta zorunlulukları belgelenmiş kanıt gerektirir. Yatınızın denizcilik kanunlarına uygunluğu için. Seçtiğiniz tescil yetki alanı, dünya çapındaki liman yetkililerinin inceleyeceği minimum teminat seviyelerini, gerekli poliçe türlerini ve sertifikasyon formatlarını belirler.
Farklı bayrak devletleri farklı sigorta standartları uygulamaktadır. Bazıları yalnızca temel sorumluluk sigortası gerektirirken, diğerleri belirli parasal eşikleri karşılayan tam gövde koruması ve P&I poliçelerini zorunlu kılmaktadır. Malta, İngiltere ve Cayman Adaları gibi popüler kayıt yerlerinin her birinin, poliçe seçiminizi etkileyen farklı gereksinimleri vardır.
Küresel uyumluluğu sağlamak için şu adımları izleyin:
- Sigorta poliçesi satın almadan önce, bulunduğunuz eyaletin asgari sigorta şartlarını doğrulayın.
- Uluslararası kabul görmüş formatlarda gerekli belge ve sertifikaları edinin.
- Liman denetimleri için geçerli sigorta sertifikalarını erişilebilir durumda bulundurun.
- Seyir bölgeleri veya operasyonel profiller değiştiğinde kapsama alanını güncelleyin.
- Sigorta şirketinizin, planlanan tüm seyir bölgelerinde 7/24 hasar desteği sağladığını doğrulayın.
Liman giriş kuralları, uyumluluk sürecine bir katman daha ekliyor. Birçok yargı bölgesi, yeterli sorumluluk sigortası kanıtı olmayan gemilerin girişine izin vermiyor. Kiralama operasyonları daha katı standartlarla karşı karşıya kalıyor ve genellikle daha yüksek sorumluluk limitleri ve yolcu sigortası ek teminatları içeren ticari poliçeler gerektiriyor.
Yat sigortasını düzenleyen başlıca uluslararası çerçeveler şunlardır:
- Petrol Kirliliğinden Kaynaklanan Zararlara İlişkin Uluslararası Hukuki Sorumluluk Sözleşmesi
- Deniz Yoluyla Yolcu ve Bagaj Taşımacılığına İlişkin Atina Sözleşmesi
- Kayıt belgelerinde belirtilen bayrak devletine özgü şartlar
- Ülkeye göre değişen liman otoritesi düzenlemeleri
Anlamak yat uyumluluk gereklilikleri̇ Liman girişinin reddedilmesini ve yasal sorunları önler. Uygun yat dokümantasyon gereksinimleri Gümrük işlemlerini kolaylaştırmak ve dünya çapındaki yetkililere profesyonel gemi yönetimi sergilemek.
Fiyatlandırma, prim faktörleri ve sigorta değerlendirmesi
Sigorta şirketleri, priminizi hesaplarken birden fazla risk değişkenini değerlendirir. Bu faktörleri anlamak, maliyetleri önceden tahmin etmenize ve prim indirim fırsatlarını belirlemenize yardımcı olur.
Yat sigorta primleri genellikle %1 ile %3 arasında değişmektedir. Geminin sigorta değerinin yıllık olarak belirli bir yüzdesi kadar sigorta primi ödenir. 500.000 dolarlık bir yatın yıllık sigorta primi 5.000 ila 15.000 dolar arasında değişebilir, ancak gerçek oranlar belirli koşullara bağlı olarak önemli ölçüde farklılık gösterebilir.
Prim tutarınızı etkileyen temel faktörler şunlardır:
- Geminin yaşı ve yapım malzemeleri, kırılganlığı etkiliyor.
- Boyut ve tonaj, potansiyel hasarın şiddetini etkiler.
- Motor gücü ve hız kapasitesi, operasyonel riskler oluşturmaktadır.
- Kullanım amacı, eğlence amaçlı faaliyetleri ticari faaliyetlerden ayıran özelliktir.
- Hava koşullarını ve korsanlık bölgelerini kapsayan seyir alanı
- Teknecilik deneyiminiz ve güvenlik eğitim sertifikalarınız
- Hasar geçmişi, geçmiş kayıpları ve risk modellerini ortaya koymaktadır.
- GPS takibi ve marina depolaması gibi güvenlik önlemleri
Sigortacılar, geminizin gövde durumu, mekanik sistemleri, güvenlik ekipmanları ve navigasyon elektroniği gibi unsurları inceleyen denetimler yoluyla geminizi detaylı bir şekilde inceler. İyi bakım yapıldığını gösteren yakın tarihli denetimler, algılanan riski azaltır ve primleri düşürür. Daha eski gemiler veya bakımı ertelenmiş gemiler daha yüksek oranlarla veya teminat kısıtlamalarıyla karşı karşıya kalır.
Coğrafi seyir bölgeleri fiyatlandırmayı önemli ölçüde etkiler. Karayip kasırga bölgeleri, korunaklı Akdeniz sularına göre daha pahalıdır. Sınırlı onarım olanaklarına sahip uzak Pasifik adaları, iyi hizmet veren Avrupa limanlarına kıyasla riski artırır. Bazı sigorta şirketleri belirli yüksek riskli bölgeleri tamamen kapsam dışı bırakır veya önemli ek ücretler talep eder.
Operasyonel profiliniz de aynı derecede önemlidir. Ara sıra yapılan hafta sonu gezileri, tam zamanlı olarak teknede yaşamaya kıyasla daha düşük risk taşır. Belgelenmiş denizcilik deneyimine sahip profesyonel kaptanlar, deneyimsiz sahiplerden daha iyi ücretler alırlar. Açık deniz geçişleri için nitelikli mürettebat eklemek, tek başına işletmeye kıyasla primleri düşürebilir.
Premium Analiz: Profesyonel mürettebata, kapsamlı güvenlik sistemlerine ve sınırlı seyir menziline sahip, 10 yaşından küçük gemiler, standart fiyatların ila altında premium indirimlerden yararlanmaya hak kazanırlar.
Özel yat sigortası ile ticari yat sigortası arasındaki fark
Yatınızın kullanım amacı, gerekli sigorta kapsamını, mevcut seçenekleri ve prim maliyetlerini temelden belirler. Özel ve ticari poliçeler, birbirinden oldukça farklı risk profillerini ve yasal yükümlülükleri ele alır.
Özel yat sigortası, sahipleri ve davetli misafirleri tarafından yapılan eğlence amaçlı kullanımı kapsar. Bu poliçeler, yolcu veya kiralama ücreti ödemeden yapılan ticari olmayan faaliyetleri varsayar. Teminat, kişisel sorumluluk, gövde koruması ve ara sıra mürettebat hizmetlerine odaklanır. Eğlence amaçlı kullanım daha az çalışma saati ve daha düşük üçüncü taraf riski oluşturduğu için prim maliyetleri daha düşüktür.
Ticari yat sigortası ek korumalar içerir. Özel poliçelerde bulunmayan kiralama sorumluluğu ve mürettebat riskleri için. Kiralama faaliyetleri, sahipleri artan yolcu yaralanma tazminat taleplerine, profesyonel mürettebat istihdam yükümlülüklerine ve ticari sorumluluk standartlarına maruz bırakır. Poliçeler, ücretli misafirleri, işe alınan mürettebatın ücretlerini ve yan haklarını ve ticari operasyonel gereksinimleri kapsamalıdır.
| Özellik | Özel Sigorta | Ticari Sigorta |
|---|---|---|
| Kapsam Dahilindeki Kullanıcılar | Ev sahibi ve misafirleri | Ücretli yolcular ve mürettebat |
| Sorumluluk Sınırları | Tipik olarak 300 bin ila 2 milyon dolar | 2 milyon ila 10 milyon dolar ve üzeri bir bütçeye ihtiyaç var. |
| Ekip Kapsamı | Sınırlı veya hariç tutulmuş | Zorunlu istihdam kapsamı |
| Prim Maliyeti | %1 ila %2 oranında gemi değeri | %2 ila %4 oranında gemi değeri |
| Kullanım Kısıtlamaları | Sadece eğlence amaçlı | Kiralama ve ticari kullanım |
Ticari sigorta poliçeleri, milyonlarca doları aşabilen yolcu yaralanma davalarına karşı koruma sağlayan daha yüksek sorumluluk limitleri öngörmektedir. Kiralık tekne misafirleri profesyonel hizmet standartları bekler ve bu da kazalar meydana geldiğinde yasal riskin artmasına neden olur. Sigortanız tıbbi masrafları, gelir kaybını, acı ve ıstırabı ve yasal savunma masraflarını karşılamalıdır.
Mürettebat kapsamı, bir diğer kritik ayrımı temsil eder. Ticari operasyonlar, mürettebat yaralanmaları, hastalıkları ve geri dönüş masraflarını kapsayan iş kazası sigortasına eşdeğer teminatlara ihtiyaç duyar. Özel poliçeler genellikle mürettebatla ilgili talepleri kapsam dışı bırakır veya ciddi şekilde sınırlandırır.
Gezinme yat tescili uyumluluk zorlukları Ticari faaliyetlere daha fazla dahil olmaya başlar. Kiralık gemiler daha sıkı sertifikasyon gereksinimlerine, güvenlik denetimlerine ve operasyonel denetimlere tabi tutulur.
Önemli İpucu: Sigorta satın almadan önce yatınızın kullanım amacını net bir şekilde belirleyin. Özel bir poliçe kapsamında ticari kiralama girişiminde bulunmak, sigortayı geçersiz kılar ve tüm hasar ve tazminat taleplerinden kişisel olarak sorumlu olmanıza neden olur.
Yaygın dışlamalar ve yanlış anlamalar
Yat sigorta poliçeleri, hazırlıksız sahipleri şaşırtabilecek belirli istisnalar içerir. Hangi teminatların kapsam dışında kaldığını anlamak, hasar talepleri sırasında maliyetli boşlukların önüne geçer.
Tipik poliçe istisnaları şunlardır:
- Normal kullanım ve eskimeye bağlı aşınma ve yıpranma.
- Üretim hataları garanti kapsamındadır.
- Kasıtlı zarar verme veya sahte iddialar
- Belirli bölgelerde savaş, terörizm ve siyasi şiddet
- Nükleer olaylar ve radyoaktif kirlenme
- Yasadışı faaliyetler veya ruhsatsız işletme
- Ertelenmiş bakımdan kaynaklanan denizciliğe elverişsizlik
- Yarış sırasında meydana gelen hasarlar, özel olarak onaylanmadığı sürece kapsam dışındadır.
Birçok işletme sahibi yanlışlıkla inanıyor Ev sahibi veya araç sigortası yatları kapsar. Yeterli düzeyde. Kişisel eşya sigorta poliçeleri, belirli uzunluk ve değerlerin üzerindeki deniz araçlarını açıkça kapsam dışı bırakır. Ev sahibi sigortanız küçük bir botu kapsayabilir, ancak 40 fitlik bir gezi yatını asla kapsamaz. Otomobil sigortası yalnızca kara araçlarını kapsar ve denizcilik konusunda hiçbir koruma sağlamaz.
Yaygın bir diğer yanılgı ise, tekneler rıhtımda kaldığında sigortanın gereksiz hale geldiğidir. Rıhtımda bağlı yatlar hırsızlık, yangın, fırtına hasarı ve batma riskleriyle karşı karşıyadır ve sürekli sigorta kapsamı gerektirir. Marina olayları, teknenizin komşu teknelere veya rıhtım yapılarına zarar vermesi durumunda önemli bir sorumluluk doğurabilir.
Bazı sahipler, yalnızca tescilin koruma sağladığına inanmaktadır. Bayrak devleti tescili yasal uyruğu ve belgeleri oluşturur ancak hiçbir sigorta kapsamı içermez. Bayrak devletinizin minimum gereksinimlerini karşılayan ayrı bir denizcilik sigortası satın almanız gerekir.
Sahiplerin gemi değerlerini düşük sigorta ettirmeleri durumunda teminat açıkları ortaya çıkar. Yapay olarak düşük değerlemeleri kabul etmek primleri düşürür ancak hasar durumlarında ortak sigorta cezalarını tetikler. 400.000 dolarlık bir yatı sadece 300.000 dolara sigortalarsanız, sigortacılar kısmi kayıplar için bile orantılı olarak daha düşük tazminat öderler.
Poliçe kapsamındaki bölge kısıtlamaları başka bir sorun yaratır. Kapsamınız, navigasyonu belirli coğrafi sınırlara kısıtlayabilir. Hariç tutulan bölgelere geçmek, onaylanmış alanlara geri dönene kadar korumayı geçersiz kılar. Kasırga mevsimi istisnaları, belirlenmiş bölgelerde belirli aylarda kapsamı askıya alır.
Hasar süreci ve risk yönetimi stratejileri
Başarılı bir tazminat talebi oluşturmak, hızlı hareket etmeyi, eksiksiz belgelemeyi ve sigorta şirketinizle net iletişimi gerektirir. Olaylar meydana gelmeden önce süreci anlamak, çözümü kolaylaştırır ve geri ödemeyi en üst düzeye çıkarır.
Hasar başvurusu yaparken şu adımları izleyin:
- Hasar veya olayı tespit ettikten hemen sonra, ideal olarak 24 saat içinde sigorta şirketinizi bilgilendirin.
- Görünen tüm hasarları birden fazla açıdan kaydeden fotoğraflar, videolar ve yazılı açıklamalarla her şeyi belgeleyin.
- Hasarlı parçaları koruyun ve eksperler inceleme yapıp onarım çalışmalarına onay verene kadar tamir işlemlerinden kaçının.
- Sigorta prosedürlerine aşina olan yetkili denizcilik tesislerinden onarım tahminleri alın.
- Daha fazla hasarı önlemek için tüm iletişimlerin, masrafların ve geçici onarımların ayrıntılı kayıtlarını tutun.
- Denetimler sırasında sigorta eksperleri ve denizcilik bilirkişileriyle tam işbirliği yapın.
- Gerekli tüm formlar, makbuzlar ve destekleyici belgelerle birlikte eksiksiz talep paketlerini gönderin.
Doğru dokümantasyon ve bakım hayati önem taşır. Başarılı tazminat talepleri ve retlerden kaçınmak için, sigortacılar genellikle sahiplerin rutin bakımı ihmal etmeleri, poliçe kapsamı dışında faaliyet göstermeleri veya olayları zamanında bildirmemeleri durumunda tazminat taleplerini reddederler. Tekne bakımına özen gösterildiğini gösteren servis kayıtlarını, muayene raporlarını ve bakım günlüklerini tutun.
Sık rastlanan tazminat talebi reddi nedenleri şunlardır:
- Yapılan incelemeler sırasında daha önce bildirilmemiş hasarlar tespit edildi.
- Gerekli lisans veya sertifikalara sahip olmadan faaliyet göstermek
- Hariç tutulan coğrafi bölgelerde gezinme
- İddia edilen zararları destekleyen yeterli belge bulunmamaktadır.
- Sigorta başvurularında maddi yanlış beyanlar
- Ertelenen bakım, önlenebilir arızalara yol açıyor.
Proaktif risk yönetimi primleri düşürür ve teminatı güçlendirir. Otomatik yangın söndürme, sintine alarmı ve GPS takip sistemleri gibi kaliteli güvenlik ekipmanlarının kurulumu prim indirimine hak kazandırır. Tanınmış kaptan eğitim kurslarını ve güvenlik sertifikalarını tamamlamak yetkinliği gösterir ve algılanan riski azaltır.
Düzenli profesyonel incelemeler, bakım sorunlarının sigorta kapsamını tehdit eden problemlere dönüşmeden önce tespit edilmesini sağlar. Yıllık karaya çekme, motor bakımı ve elektrik kontrolleri, sigortacıların ihmale bağlayabileceği arızaları önler.
Uygulama 2026 için tekne sigortası ipuçları Sigorta yetersizliğinden kaynaklanan cezaları ve teminat açıklarını önlemenize yardımcı olur.
Profesyonel İpucu: Yatınızın durumunu poliçe başlangıcında ve her seferden sonra detaylı bir şekilde fotoğraflayın. Bu görsel kayıt, önceden var olan durumu kanıtlar ve yeni hasarları net bir şekilde belgeleyerek hasar işlemlerinin önemli ölçüde hızlanmasını sağlar.
Bayrak devleti seçimi ve sigorta etkileri
Seçtiğiniz gemi tescili, sigorta gereksinimlerini, mevcut teminat seçeneklerini ve dünya çapındaki operasyonel uyumluluğu doğrudan etkiler. Bayrak tescili, zorunlu sigorta kapsamını etkiler., Ayrıca, yasal uyumluluk ve uluslararası sularda limana giriş kolaylığı da sağlamaktadır.
Popüler bayrak devletlerinin farklı sigorta zorunlulukları bulunmaktadır:
- Malta, belirli parasal eşikler ve AB uyumluluğu ile asgari üçüncü taraf sorumluluk sigortası kapsamı gerektirmektedir.
- Cayman Adaları, ipotekli gemiler için gövde ve makine sigortası ile birlikte sorumluluk korumasını zorunlu kılmaktadır.
- Marshall Adaları, uluslararası sözleşme standartlarını karşılayan P&I (Teslimat ve Sigorta) teminatına odaklanmaktadır.
- Birleşik Krallık Bölüm 1 kaydı, ticari faaliyetler için MCA şartnamelerine uygun sigorta gerektirir.
- Panama esnek şartlar sunmakla birlikte, liman erişimi için standart denizcilik sigortası beklemektedir.
Bayrak seçimi, algılanan yargı yetkisi kalitesi ve düzenleyici denetim yoluyla prim maliyetlerini etkiler. Güçlü denizcilik yönetimine sahip saygın bayraklar, profesyonel gemi yönetimini gösterdikleri için genellikle daha iyi sigorta oranları sağlar. Daha düşük kaliteli bayraklar ise prim artışlarına veya teminat kısıtlamalarına yol açabilir.
Hızlı kayıt yoluyla bayrak tescil hizmetleri Uyumluluk sürecini kolaylaştırır ve sigortanızın seçilen kayıtla doğru şekilde eşleşmesini sağlar. Profesyonel rehberlik, bayrak gereksinimleri ile satın alınan teminat arasındaki uyumsuzlukları önler.
Bulunduğunuz ülke, hangi sigorta sertifikalarının yetkililer tarafından kabul edileceğini belirler. Bazı yargı bölgeleri belirli poliçe formatları, ek madde dili veya sigortacı yeterlilikleri gerektirir. Bulunduğunuz ülkenin standartlarını karşılamayan bir sigorta satın almak, liman girişini engelleyen ve potansiyel olarak kaydı geçersiz kılan uyumluluk boşlukları yaratır.
Yat tescili ve sigorta işlemlerini eş zamanlı olarak koordine ettiğinizde, tescil uyumluluk zorluklarının üstesinden gelmek daha kolay hale gelir. Bu kritik bileşenler arasındaki uyumsuzluk, maliyetli gecikmelere ve operasyonel kısıtlamalara yol açar.
Sigorta tazminat taleplerinin işleme hızı, bayrak devletine göre değişiklik gösterir. İyi düzenlenmiş ve köklü denizcilik mahkemelerine sahip yargı bölgeleri, anlaşmazlıkları verimli bir şekilde çözer. Sağlam yasal çerçevelerden yoksun bayrak devletleri, tazminat ödemelerini ve sorumluluk belirlemelerini karmaşık hale getirebilir.
Takip etme yat tescili için en iyi uygulamalar Sigorta kapsamınızın kayıt gereklilikleriyle çelişmek yerine onları desteklemesini sağlar. Bu unsurları baştan koordine etmek, daha sonra pahalı düzeltmeleri önler.
Vessel Flag'in kayıt ve sigorta hizmetleriyle yatınızın güvenliğini sağlayın.
Denizcilik yatırımınızı korumak, sadece sigorta satın almaktan daha fazlasını gerektirir. Kayıt, mevzuata uyum ve sigortayı tek bir sorunsuz çözümde koordine edecek uzman rehberliğine ihtiyacınız var.
Vessel Flag, birden fazla uluslararası bayrak altında hızlı ve mevzuata uygun yat tescili konusunda uzmanlaşmıştır. Karmaşık belge gereksinimlerini karşılıyor, sigortanızın seçtiğiniz bayrak devletiyle uyumlu olmasını sağlıyor ve küresel mevzuata uygunluğu sürdürmek için sürekli destek sunuyoruz. Ekibimiz, tescil tercihlerinin sigorta seçeneklerini nasıl etkilediğini anlıyor ve hem koruma hem de operasyonel esnekliği optimize eden kombinasyonları seçmenize yardımcı oluyor.
İster ilk yatınızı tescil ettiriyor olun ister ticari bir filoyu yönetiyor olun, bizim yat kayıt kılavuzu Her adımda size rehberlik ediyoruz. İlk başvurudan nihai sertifikasyona kadar olan süreci basitleştiriyor ve yol boyunca sigorta gereksinimlerini koordine ediyoruz. yat kayit kontrol li̇stesi̇ Kapsam geçerliliğini etkileyen kritik uyumluluk unsurlarını asla kaçırmamanızı sağlar.
Sıkça sorulan sorular
Yat sigortası nedir?
Yat sigortası, gemi sahiplerini standart kişisel sigorta poliçelerinin açıkça hariç tuttuğu fiziksel hasar, sorumluluk talepleri ve operasyonel risklere karşı koruyan özel bir denizcilik teminatı sağlar. Bu koruma, çarpışmalar, karaya oturma, fırtınalar, hırsızlık, mekanik arızalar ve üçüncü şahıs yaralanma talepleri de dahil olmak üzere benzersiz denizcilik tehlikelerini ele alır. Poliçeler, fiziksel varlıklar için gövde ve makine teminatını, yasal taleplere ve operasyonel risklere karşı sorumluluk ve P&I korumasıyla birleştirir.
Yatımı sigortalatmak için ev veya araç sigortasını kullanabilir miyim?
Hayır, ev ve otomobil sigorta poliçeleri, asgari boyut ve değerlerin üzerindeki deniz araçlarını açıkça kapsam dışı bırakmaktadır. Bu kişisel poliçeler, seyir tehlikeleri, uluslararası operasyonlar, mürettebat yaralanmaları veya deniz kurtarma yükümlülükleri gibi denizciliğe özgü riskleri asla ele almaz. Yatlar, gemi koruması ve denizcilik sorumluluk riskine karşı özel olarak tasarlanmış özel deniz sigortası gerektirir.
Yat sigorta primlerini hangi faktörler etkiler?
Sigorta primleri öncelikle geminin yaşı, boyutu, yapısı ve hasara karşı savunmasızlığını etkileyen mekanik sistemleri gibi özelliklerine bağlıdır. Operasyonel profiliniz de aynı derecede önemlidir; seyir alanları, kullanım sıklığı, mürettebat nitelikleri ve hasar geçmişi gibi faktörleri içerir. Kasırga bölgeleri, korsanlık bölgeleri ve uzak yerler gibi coğrafi riskler, güvenlik ekipmanları, güvenlik önlemleri ve bakım standartları gibi faktörler de maliyetleri önemli ölçüde etkiler.
Bayrak devleti kaydı sigorta şartlarını nasıl etkiler?
Seçtiğiniz bayrak devleti, sigortacıların sağlaması gereken zorunlu minimum teminat seviyelerini, gerekli poliçe türlerini ve sertifikasyon formatlarını belirler. Farklı yargı bölgeleri, sorumluluk limitleri, tekne teminatı ve P&I koruması için farklı standartlar uygular. Güçlü denizcilik denetimine sahip saygın bayraklar genellikle daha iyi sigorta oranları sağlarken, bayrağa özgü gerekliliklere uyum, geçerli liman girişini ve dünya çapında operasyonel yasallığı garanti eder.
Yatım için sigorta tazminatı başvurusu yapmam gerekirse ne yapmalıyım?
Hasarı tespit ettikten hemen sonra, ideal olarak olaydan sonraki 24 saat içinde sigorta şirketinize bildirin. Daha fazla hasarı önleyecek onarımlar dışında herhangi bir onarım yapmadan önce her şeyi fotoğraflar, videolar ve yazılı açıklamalarla ayrıntılı olarak belgeleyin. Sigorta eksperleri ve bilirkişilerle tam işbirliği yapın, hasarlı parçaları inceleme için saklayın ve işlemeyi hızlandırmak ve tazminatı en üst düzeye çıkarmak için gerekli tüm belgelerle birlikte eksiksiz hasar bildirim paketlerini gönderin.
Tavsiye edilir
- 2026'da Teknenizi Nasıl Sigortalatırsınız: 40% Eksik Sigortadan Kaçının
- Tekne Sigortası – Gemi Bayrağı
- Yat Kaydı ve Uyumluluğunda En Önemli Zorluklar: Küresel Düzenlemelerde Güvenle Gezinin - Vessel Flag
- Yat Kaydı ve Uyumluluğunda Karşılaşılan En Önemli Zorluklar ve Bu Zorlukları Güvenle Aşmanın Yolları - Vessel Flag