Sí, los yates utilizados en el territorio del IVA de la UE normalmente están sujetos al IVA, ya sea en la compra o en la importación. Las principales vías legales para evitar esta obligación son la admisión temporal para propietarios no pertenecientes a la UE con embarcaciones con bandera no perteneciente a la UE, la exención de devolución de mercancías para embarcaciones que reingresan en un plazo de tres años y el pago estándar del IVA en la importación mediante la liberación para la libre circulación. Nota orientativa de la Comisión Europea para 2026 Aclara cómo se aplica cada uno de estos aspectos en la práctica, pero no cambia la obligación subyacente.
En resumen:
- El permiso de admisión temporal permite que los yates con bandera de fuera de la UE, propiedad de residentes de fuera de la UE, permanezcan en aguas de la UE durante un máximo de 18 meses sin pagar el IVA, pero es imprescindible cumplir con estrictos requisitos de elegibilidad y presentar la documentación necesaria para la reexportación.
- La devolución de un yate en un plazo de tres años en las mismas condiciones y bajo la misma propiedad puede dar derecho a la exención fiscal por devolución de mercancías, siempre que los propietarios conserven registros detallados de exportación y reacondicionamiento como prueba.
- La obligación de pagar el IVA generalmente depende del establecimiento del propietario y del registro de la embarcación, y los residentes de la UE siempre son responsables si el yate permanece en aguas de la UE, mientras que los propietarios no pertenecientes a la UE que se encuentran fuera de las zonas de IVA de la UE tienen más opciones.
- La guía de la UE de 2026 formaliza la presunción de que los yates con bandera de la UE tienen la condición de mercancía de la Unión, aunque no reduce la necesidad de la documentación adecuada ni del cumplimiento de la legislación vigente.
- La documentación adecuada, como las facturas originales del IVA, las declaraciones de aduana y los registros de propiedad continuos, es fundamental para demostrar la situación fiscal del yate a efectos del IVA durante la compra o el cruce de fronteras.
Índice
- Lo que realmente dicen las normas del IVA de la UE sobre los yates
- ¿Quién es el responsable del pago del IVA en un yate?
- ¿Cuánto tiempo puede permanecer un yate con bandera extranjera bajo admisión temporal?
- ¿Qué es la ayuda por devolución de mercancías y quiénes pueden acogerse a ella?
- ¿Qué documentos acreditan la situación fiscal de un yate a efectos del IVA?
- Lista de verificación práctica para la compra y la propiedad
- Por qué las previsiones para 2026 cambian menos de lo que piensan los propietarios
- Ten la documentación y el registro de tu yate en regla.
- De dónde proviene esta guía
- Fuentes
- Preguntas frecuentes
Lo que realmente dicen las normas del IVA de la UE sobre los yates
Un yate amarrado en un puerto deportivo de Palma o Antibes tiene un estatus similar al de un coche. Este estatus se denomina “estatus aduanero de mercancía de la Unión” y, en términos sencillos, “estatus de IVA pagado”. Una embarcación con estatus de mercancía de la Unión ya ha pagado el IVA en algún lugar de la UE o cumple los requisitos para una exención reconocida. Una embarcación sin este estatus se considera mercancía de fuera de la Unión, lo que significa que se debe pagar el IVA (y posiblemente los aranceles) si permanece en aguas de la UE más allá del plazo permitido por la normativa.
La importación genera la obligación de pagar el IVA según la Directiva 2006/112/CE del Consejo, la Directiva del IVA de la UE, en el momento en que un buque es formalmente “liberado para la libre circulación”. Este es el procedimiento aduanero que convierte una mercancía no perteneciente a la Unión en una mercancía perteneciente a la Unión una vez que se han pagado el IVA y los aranceles correspondientes.
He aquí un detalle que suele pillar desprevenidos a los nuevos compradores: el territorio aduanero de la UE y el territorio del IVA de la UE no son idénticos. Las Islas Canarias se encuentran dentro del territorio aduanero español, pero fuera de la zona del IVA de la UE, por lo que un yate comprado allí no tiene automáticamente el IVA de la UE pagado, aunque técnicamente se encuentre en un Estado miembro de la UE. Esta misma discrepancia se da en otros territorios de ultramar, razón por la cual “comprado en la UE” y “IVA pagado en la UE” no siempre son lo mismo.
¿Quién es el responsable del pago del IVA en un yate?
El establecimiento y el registro de la bandera lo deciden casi todo aquí, más que la nacionalidad o el lugar donde se cierre el trato.
Si reside en la UE (es decir, su residencia habitual o su base de negocios se encuentra dentro del bloque) y mantiene su yate en aguas de la UE, deberá abonar el IVA en la compra o importación en casi todos los casos. No existe una solución viable para este grupo, más allá de las exenciones habituales que se detallan más adelante. Los residentes de la UE que intentan evadir el IVA registrando un yate en el extranjero mientras residen en Francia o Italia y lo utilizan allí, suelen ser objeto de medidas coercitivas una vez que la aduana detecta la discrepancia entre la residencia del propietario y el uso de la embarcación.
Los propietarios no establecidos en la UE tienen más margen de maniobra, pero solo si se cumplen dos condiciones:
- El yate está matriculado fuera de la UE.
- El propietario está establecido (reside o tiene su sede) fuera de la UE.
Es necesario marcar ambas casillas. Un ciudadano extracomunitario que se traslada a España y mantiene allí un yate con bandera de las Islas Caimán no reúne los requisitos para la exención, porque el establecimiento del propietario se ha trasladado al territorio del IVA aunque la bandera no lo haya hecho.
El alquiler de un yate cambia las reglas del juego. Utilizar un yate con fines comerciales, incluso a tiempo parcial, puede trasladar las obligaciones del IVA al país donde se presta el servicio de alquiler, en lugar de al país de residencia del propietario. Por lo general, requiere un registro comercial independiente, una licencia de alquiler y pruebas de que la embarcación se utiliza realmente como negocio y no para evadir el IVA de uso privado. Las autoridades fiscales de Francia e Italia han perseguido a propietarios que utilizaban estructuras de alquiler formalmente, pero que conservaban el yate para uso personal la mayor parte de la temporada.
¿Cuánto tiempo puede permanecer un yate con bandera extranjera bajo admisión temporal?
Los yates registrados fuera de la UE y propiedad de particulares no establecidos en la UE pueden utilizar la Admisión Temporal (AT) para navegar en aguas de la UE durante un máximo de 18 meses sin pagar el IVA de importación, en virtud del artículo 217(e) del Acta Delegada del Código de Comercio de la UE (CCU). La embarcación permanece clasificada como mercancía no perteneciente a la Unión durante todo el período. La AT no es una laguna legal; es un procedimiento aduanero formal con su propia documentación, y un error en su aplicación convierte un período de gracia de 18 meses en una factura de IVA con las sanciones correspondientes.
- Confirme primero si cumple los requisitos. Tanto la bandera de un país no perteneciente a la UE como el establecimiento del propietario fuera de la UE deben mantenerse durante todo el período, no solo en el momento de la entrada.
- Registrar el TA en aduanas en el primer puerto de entrada, o estar preparado para demostrar que cumple los requisitos si es abordado en alta mar.
- Es posible que se requiera una garantía o depósito de seguridad., especialmente en puertos con menos experiencia en la gestión de reclamaciones de asistencia técnica para embarcaciones de recreo.
- Controla el reloj. El plazo de 18 meses normalmente solo se reinicia cuando el buque abandona realmente el territorio aduanero y posteriormente vuelve a entrar; el simple hecho de cambiar de puerto en la UE no lo reinicia.
- Reexportar correctamente antes de la fecha límite., con la documentación de despacho de aduanas que prueba que el barco realmente zarpó, no solo que tenía previsto hacerlo.
Un recurso relacionado sobre Admisión temporal y la regla de los 18 meses Explica con mayor detalle los mecanismos de renovación y los errores comunes relacionados con los plazos.
¿Qué es la ayuda por devolución de mercancías y quiénes pueden acogerse a ella?
El régimen de exención por devolución de mercancías (RGR, por sus siglas en inglés) permite que un yate que salió de la UE recupere su condición de mercancía de la Unión sin necesidad de emitir una nueva factura de IVA, pero solo si cumple tres requisitos. Debe regresar en un plazo de tres años desde su exportación, la misma persona que lo exportó debe ser quien lo reimporte, y la embarcación debe regresar prácticamente en el mismo estado en que salió, de conformidad con el artículo 203 del Código Civil de la Unión y el artículo 143, apartado 1, letra e), de la Directiva del IVA.
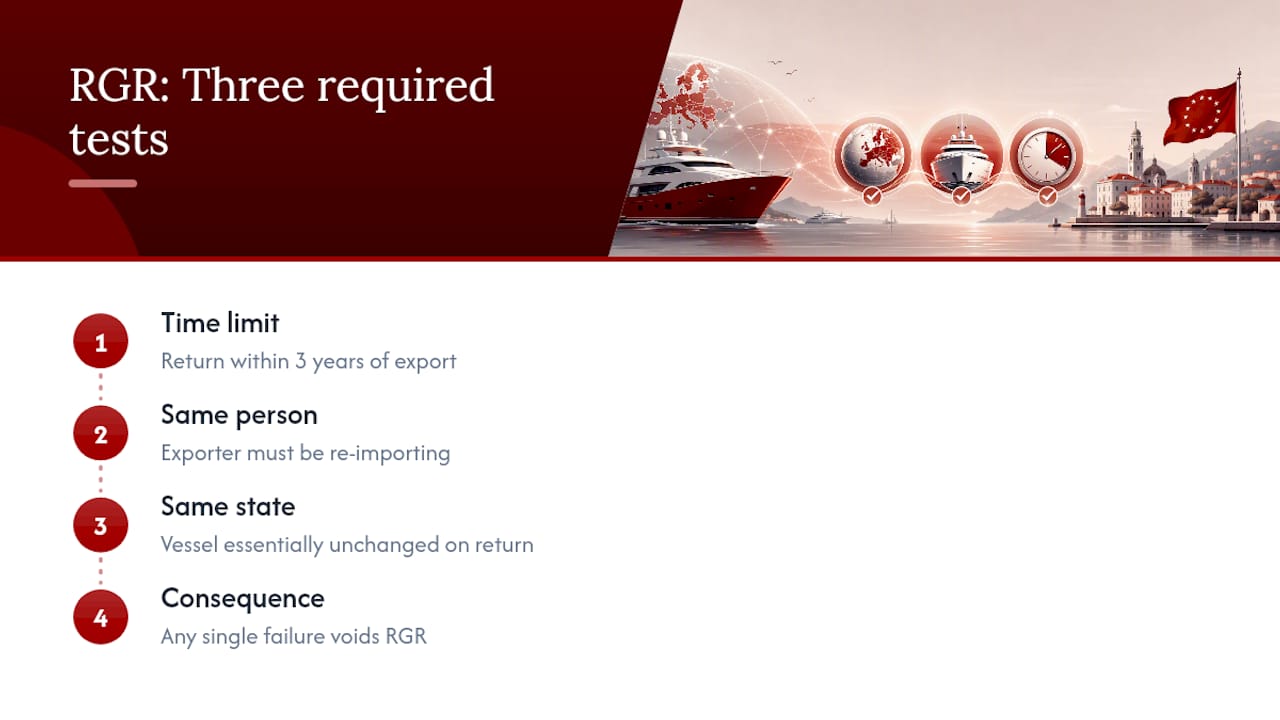
Cada una de estas condiciones ha perjudicado a los propietarios reales. Una reforma realizada en Turquía o el Caribe que vaya más allá del mantenimiento rutinario puede interpretarse como un cambio en el “estado” de la embarcación, anulando la exención, incluso si el barco luce idéntico desde el muelle. Una venta que se produce mientras el yate se encuentra fuera de aguas de la UE incumple directamente el requisito de “misma persona”, por muy insignificante que parezca el cambio de propietario sobre el papel. Y si no se pueden presentar registros de exportación limpios, la aduana no tiene una referencia con la que comparar la embarcación a su regreso, lo que pone en riesgo toda la reclamación, independientemente de lo que haya ocurrido realmente.
La práctica más segura es tratar el RGR como una reclamación de seguro que podría tener que demostrar años después: mantenga las fotografías fechadas, las facturas de reacondicionamiento y las declaraciones de exportación juntas desde el primer día, en lugar de mezclarlas después de que un funcionario de aduanas lo solicite.
¿Qué documentos acreditan la situación fiscal de un yate a efectos del IVA?
Cada afirmación de este artículo, desde la presunción de bienes sindicalizados hasta la elegibilidad para la asistencia técnica y la tasa de crecimiento relativo, se somete finalmente a prueba con documentación. Compradores, intermediarios, prestamistas y aseguradoras buscan prácticamente el mismo conjunto básico de requisitos.
- Factura de compra original mostrando el IVA cobrado y pagado, o claramente marcado como exento de IVA con la base legal indicada.
- Declaración de importación aduanera Confirmando su liberación para su libre circulación, cuando corresponda.
- Documento T2L o T2LF, que es el formulario aduanero específico que acredita la condición de Unión de las mercancías transportadas por mar
- Extractos de registro del estado de abanderamiento que muestra un historial de propiedad continuo
- Certificados del constructor o fabricante, especialmente para buques construidos en la UE donde estos justifican el origen y la obligación del IVA en la primera venta
- Registros de pagos bancarios y documentación de manifiesto/flete vincular el rastro documental a una transacción real, no solo a una afirmación.
Consejo de experto: Si el vendedor no puede presentar la factura original del IVA, no acepte una promesa verbal. Solicite un acuerdo de depósito en garantía y presente una consulta directa a la aduana antes de cerrar la operación. Una factura extraviada hoy se convertirá en una deuda de IVA impagada dentro de cinco años.
Para obtener un desglose más completo de lo que prueba cada documento y cómo solicitarlo, consulte Guía de VesselFlag sobre los requisitos de documentación para yates.
Lista de verificación práctica para la compra y la propiedad
Comprar un yate usado sin comprobar el estado del IVA es el equivalente marítimo a comprar una casa sin realizar una búsqueda de títulos de propiedad. A continuación, se detallan los pasos a seguir antes y después de la transacción.
- Realizar una verificación de la cadena de titularidad Cubre a todos los propietarios anteriores, no solo al vendedor inmediato.
- Solicite los documentos de despacho de aduana y la factura original del IVA. por escrito, antes de firmar cualquier acuerdo de depósito.
- Solicite una declaración escrita de su situación en materia de IVA. del vendedor o corredor, idealmente respaldado por los documentos mencionados anteriormente en lugar de una mera afirmación.
- Registra cada entrada y salida de la UE. una vez que sea propietario del barco, especialmente si planea viajes largos fuera del territorio aduanero.
- Evite realizar reformas importantes mientras se encuentre fuera de la UE. a menos que estés preparado para documentarlos minuciosamente a efectos de RGR.
- Conserve fotografías con fecha y hora del estado de la embarcación. antes de la salida y al regreso, como prueba de respaldo en caso de que se cuestione la prueba del “mismo estado”.
| Zona de riesgo | ¿Qué te protege? |
|---|---|
| Falta la factura del IVA | Servicio de depósito en garantía del agente, consulta directa con la aduana antes de la compra. |
| Viaje largo fuera de la UE | Registros de exportación, fotos fechadas, mínimas alteraciones. |
| Cambio de propiedad en el extranjero | Confirme la elegibilidad para RGR antes de cualquier venta fuera de la UE. |
| TA se queda más tiempo del permitido | Seguimiento del calendario, documentación de descarga de reexportación |
Un proveedor de servicios de registro y cumplimiento normativo puede ayudar a reunir todos estos elementos: recopilar documentos, comparar opciones de bandera, gestionar la configuración del MMSI y el AIS, y comunicarse directamente con la aduana cuando sea necesario aclarar una reclamación.
Por qué las previsiones para 2026 cambian menos de lo que piensan los propietarios
La nota de la Comisión de 2026 reduce la fricción diaria al formalizar la presunción de que los barcos con base en la UE tienen la condición de mercancías de la Unión, por lo que no es necesario demostrar el pago del IVA en cada escala portuaria. No elimina la carga administrativa subyacente. La interpretación a nivel portuario sigue variando., como han señalado los comentarios de la industria, Por lo tanto, un especialista en aduanas o una revisión legal sigue valiendo la pena antes de cualquier compra transfronteriza o viaje largo.
— VesselFlag
Ten la documentación y el registro de tu yate en regla.
VesselFlag existe precisamente para cubrir la necesidad que se describe en este artículo: conocer las normas del IVA es una cosa, pero contar con la documentación necesaria para demostrar su posición en la frontera o durante una venta es otra. Un proveedor de registro y cumplimiento normativo puede ayudarle a reunir toda la información necesaria: recopilar documentos, comparar opciones de pabellón, gestionar la configuración del MMSI y el AIS, y comunicarse directamente con la aduana cuando sea necesario aclarar alguna reclamación.
Si está comprando un yate y necesita claridad sobre qué documentos necesitará antes o después de la compra, comience con Guía de registro paso a paso de VesselFlag, que explica el proceso bandera por bandera. Los propietarios que sopesan los programas de chárter frente a la propiedad total también pueden comparar opciones a través de Yates de alquiler de Virgin, un socio especializado en estructuras de propiedad y sus implicaciones en materia de IVA en territorios especiales. Solicite una revisión documental con VesselFlag antes de formalizar su próxima compra, no después.
De dónde proviene esta guía
La base jurídica fundamental en todo momento proviene de la Nota de Orientación de la Comisión Europea (TAXUD.A.1.003/EC) y las Preguntas Frecuentes de TAXUD sobre embarcaciones privadas, con interpretación práctica de Boat Industry y Proyecto Marino.
Este artículo contiene información general y no sustituye el asesoramiento de un asesor financiero cualificado. Consulte con un profesional financiero cualificado sobre su situación particular antes de tomar cualquier decisión basada en esta información.
Fuentes
- Nota orientativa para embarcaciones de recreo — Comisión Europea (TAXUD.A.1.003/EC)
- IVA y aduanas para embarcaciones de recreo: Bruselas aclara finalmente varias normas — Boat Industry
- Nueva guía de la UE sobre el régimen del IVA para embarcaciones de recreo: qué significa para propietarios y compradores de yates — Marine Project
Preguntas frecuentes
¿Tengo que pagar el IVA de la UE por mi barco?
Si su yate se utiliza en territorio de la UE sujeto al IVA y no reúne los requisitos para la admisión temporal o la exención por devolución de mercancías, sí, deberá abonar el IVA en el momento de la compra o de la importación a la UE.
¿Los estadounidenses tienen que pagar el IVA en Europa al navegar en un yate?
Los propietarios estadounidenses pueden acogerse a la admisión temporal durante un máximo de 18 meses si el yate tiene matrícula no perteneciente a la UE y permanecen establecidos fuera de la UE; de lo contrario, se aplican las normas estándar del IVA de la misma manera que para los residentes de la UE.
¿Cómo puedo evitar legalmente el IVA en un barco?
Las vías legales son la admisión temporal para propietarios no pertenecientes a la UE que cumplan los requisitos, la exención por devolución de mercancías para buques reimportados en un plazo de tres años en el mismo estado y por la misma persona, y la estructuración de un uso comercial genuino de fletamento cuando proceda, no soluciones informales.
¿En qué consiste la regla de las 12 personas en un yate?
Las restricciones al transporte de pasajeros establecidas en las normas de seguridad marítima y certificación comercial determinan si un buque necesita una certificación comercial de transporte de pasajeros, lo cual es una cuestión independiente de su situación respecto al IVA.
¿El alquiler de mi yate modifica su tratamiento fiscal en materia de IVA?
Sí, el uso comercial de un fletamento puede trasladar la responsabilidad del IVA al país de origen del fletamento y, por lo general, requiere un registro comercial y una licencia independientes, distintos de las normas de uso privado mencionadas anteriormente.