Ja, Yachten, die im EU-Mehrwertsteuergebiet genutzt werden, unterliegen grundsätzlich der Mehrwertsteuer, entweder beim Kauf oder bei der Einfuhr. Die wichtigsten rechtmäßigen Möglichkeiten, diese Steuerpflicht zu umgehen, sind die vorübergehende Zulassung für Nicht-EU-Eigentümer mit Schiffen unter Nicht-EU-Flagge, die Befreiung von der Einfuhrsteuer für Boote, die innerhalb von drei Jahren wieder eingeführt werden, und die reguläre Mehrwertsteuerzahlung bei der Einfuhr durch Freigabe zum freien Verkehr. Leitfaden der Europäischen Kommission für 2026 verdeutlicht, wie die einzelnen Punkte in der Praxis anzuwenden sind, ändert aber nichts an der zugrunde liegenden Verpflichtung.
Kurz gesagt:
- Die vorübergehende Zulassung ermöglicht es Yachten unter Nicht-EU-Flagge, die sich im Besitz von Nicht-EU-Bürgern befinden, bis zu 18 Monate lang in EU-Gewässern zu bleiben, ohne Mehrwertsteuer zu zahlen. Strenge Zulassungsvoraussetzungen und die Vorlage von Wiederausfuhrdokumenten sind jedoch unerlässlich.
- Die Rückgabe einer Yacht innerhalb von drei Jahren im gleichen Zustand und unter der gleichen Eigentümerschaft kann unter bestimmten Voraussetzungen für die Warenrückgabeerleichterung in Frage kommen, vorausgesetzt, die Eigentümer führen genaue Aufzeichnungen über Export und Refit als Nachweis.
- Die Mehrwertsteuerpflicht hängt grundsätzlich vom Sitz des Eigentümers und der Schiffsregistrierung ab. EU-Bürger sind immer steuerpflichtig, wenn sich die Yacht in EU-Gewässern befindet, während Nicht-EU-Eigentümer außerhalb der EU-Mehrwertsteuerzonen mehr Möglichkeiten haben.
- Die EU-Leitlinien von 2026 formalisieren die Vermutung, dass unter EU-Flagge fahrende Yachten den Status von Unionsgütern besitzen, verringern jedoch nicht die Notwendigkeit ordnungsgemäßer Dokumentation oder der Einhaltung gesetzlicher Bestimmungen.
- Eine ordnungsgemäße Dokumentation, wie z. B. Original-Mehrwertsteuerrechnungen, Zollanmeldungen und lückenlose Eigentumsnachweise, ist für den Nachweis des Mehrwertsteuerstatus einer Yacht beim Kauf oder bei Grenzübertritten unerlässlich.
Inhaltsübersicht
- Was die EU-Mehrwertsteuerregeln tatsächlich über Yachten aussagen
- Wer zahlt eigentlich Mehrwertsteuer auf eine Yacht?
- Wie lange darf eine unter ausländischer Flagge fahrende Yacht unter vorübergehender Zulassung bleiben?
- Was ist die Warenrückgabebefreiung und wer ist anspruchsberechtigt?
- Welche Dokumente belegen den Mehrwertsteuerstatus einer Yacht?
- Eine praktische Checkliste vor dem Kauf und während des Besitzübergangs
- Warum sich die Leitlinien für 2026 weniger ändern, als Eigentümer denken
- Erledigen Sie die Dokumentation und Registrierung Ihrer Yacht.
- Woher diese Anleitung stammt
- Quellen
- FAQ
Was die EU-Mehrwertsteuerregeln tatsächlich über Yachten aussagen
Eine Yacht, die in einem Yachthafen in Palma oder Antibes liegt, hat einen ähnlichen Status wie ein Auto einen Fahrzeugbrief. Dieser Status wird als “Zollstatus für Unionswaren” bezeichnet, in der Branche kurz als “Mehrwertsteuerstatus”. Bei einem Boot mit Unionswarenstatus wurde die Mehrwertsteuer bereits in der EU entrichtet oder es fällt eine anerkannte Befreiung an. Ein Boot ohne diesen Status wird als Nicht-Unionsware behandelt, was bedeutet, dass Mehrwertsteuer (und gegebenenfalls Zollgebühren) fällig werden, wenn es sich länger als gesetzlich zulässig in EU-Gewässern aufhält.
Die Einfuhr löst gemäß der Richtlinie 2006/112/EG des Rates, der EU-Mehrwertsteuerrichtlinie, eine Mehrwertsteuerpflicht aus, sobald ein Schiff formell “für den freien Verkehr freigegeben” wird. Dies ist das Zollverfahren, das eine Nicht-Union-Ware in eine Unionsware umwandelt, sobald die Mehrwertsteuer und etwaige Zölle entrichtet wurden.
Hier ist ein Punkt, der neue Käufer oft überrascht: EU-Zollgebiet und EU-Mehrwertsteuergebiet sind nicht identisch. Die Kanarischen Inseln liegen zwar innerhalb des spanischen Zollgebiets, aber außerhalb des EU-Mehrwertsteuergebiets. Daher gilt eine dort gekaufte Yacht nicht automatisch als in der EU mehrwertsteuerpflichtig, obwohl sie sich technisch gesehen in einem EU-Mitgliedstaat befindet. Ähnliche Unterschiede gibt es auch in einigen anderen Überseegebieten. Deshalb sind “in der EU gekauft” und “in der EU mehrwertsteuerpflichtig” nicht immer dasselbe.
Wer zahlt eigentlich Mehrwertsteuer auf eine Yacht?
Die Niederlassungs- und Flaggenregistrierung entscheidet hier fast alles, mehr als die Nationalität oder der Ort des Vertragsabschlusses.
Wer in der EU ansässig ist (d. h. dessen gewöhnlicher Wohnsitz oder Geschäftssitz sich innerhalb der EU befindet) und seine Yacht in EU-Gewässern stationiert hat, muss beim Kauf oder der Einfuhr in fast allen Fällen Mehrwertsteuer zahlen. Für diese Gruppe gibt es außer den später erläuterten Standardvergünstigungen keine sinnvolle Alternative. EU-Bürger, die versuchen, die Mehrwertsteuer zu umgehen, indem sie eine Yacht im Ausland registrieren, während sie in Frankreich oder Italien leben und sie dort nutzen, riskieren in der Regel ein behördliches Eingreifen, sobald der Zoll die Diskrepanz zwischen dem Wohnsitz des Eigentümers und der Nutzung des Schiffes feststellt.
Eigentümer mit Sitz außerhalb der EU erhalten mehr Handlungsspielraum, jedoch nur, wenn zwei Bedingungen erfüllt sind:
- Die Yacht ist außerhalb der EU registriert.
- Der Eigentümer hat seinen Sitz (Wohnsitz oder Hauptsitz) außerhalb der EU.
Beide Kästchen müssen angekreuzt werden. Ein Nicht-EU-Bürger, der nach Spanien zieht und dort eine unter der Flagge der Kaimaninseln fahrende Yacht unterhält, hat keinen Anspruch auf Steuererleichterungen, da der Firmensitz des Eigentümers in das Mehrwertsteuergebiet verlegt wurde, auch wenn die Flagge selbst unverändert geblieben ist.
Die Charterung verändert die Berechnung erneut. Der gewerbliche Betrieb einer Yacht, selbst nur nebenberuflich, kann die Mehrwertsteuerpflichten vom Wohnsitz des Eigners auf das Land des Charterers verlagern und erfordert in der Regel eine separate gewerbliche Registrierung, eine Charterlizenz und den Nachweis, dass das Schiff tatsächlich gewerblich betrieben wird und nicht nur zur Umgehung der Mehrwertsteuer für die private Nutzung dient. Die Steuerbehörden in Frankreich und Italien sind bereits gegen Eigner vorgegangen, die Charterstrukturen auf dem Papier nutzten, die Yacht aber den Großteil der Saison privat behielten.
Wie lange darf eine unter ausländischer Flagge fahrende Yacht unter vorübergehender Zulassung bleiben?
Yachten, die nicht in der EU registriert sind und sich im Besitz von Personen mit Wohnsitz außerhalb der EU befinden, können gemäß Artikel 217(e) des Delegierten Rechtsakts zum Unionshandelsgesetz (UCC) die vorübergehende Einfuhrerlaubnis (TA) nutzen, um bis zu 18 Monate lang in EU-Gewässern zu kreuzen, ohne Einfuhrumsatzsteuer zu zahlen. Das Schiff bleibt während dieser gesamten Zeit als Nicht-Union-Ware eingestuft. Die vorübergehende Einfuhrerlaubnis ist kein Schlupfloch, sondern ein formelles Zollverfahren mit entsprechendem Dokumentationsaufwand. Fehlerhafte Beantragung führt dazu, dass die 18-monatige Schonfrist in eine Umsatzsteuernachzahlung mit Strafgebühren umgewandelt wird.
- Prüfen Sie zunächst die Teilnahmeberechtigung. Sowohl die Nicht-EU-Flagge als auch der Nicht-EU-Standort des Eigentümers müssen für den gesamten Zeitraum gelten, nicht nur bei der Einreise.
- TA beim Zoll anmelden bei der ersten Einreise in einen Hafen oder bereit sein, die Berechtigung nachzuweisen, falls man auf See an Bord genommen wird.
- Rechnen Sie mit einer möglichen Garantie oder Sicherheitsleistung., insbesondere in Häfen mit weniger Erfahrung im Umgang mit Schadensfällen im Zusammenhang mit Sportbooten.
- Verfolge die Uhr. Die 18-monatige Frist beginnt in der Regel erst dann von Neuem, wenn das Schiff das Zollgebiet tatsächlich verlässt und später wieder einreist; ein Wechsel zwischen EU-Häfen führt nicht zu einer erneuten Fristverlängerung.
- Bitte vor Ablauf der Frist korrekt erneut exportieren., mit Zollabfertigungspapieren, die beweisen, dass das Boot tatsächlich abgefahren ist und nicht nur, dass es dies geplant hatte.
Eine verwandte Ressource zu Vorübergehende Zulassung und die 18-Monats-Regel Er geht ausführlicher auf die Mechanismen der Vertragsverlängerung und häufige Fehler bei der Zeitplanung ein.
Was ist die Warenrückgabebefreiung und wer ist anspruchsberechtigt?
Die Regelung zur Rückführung von Waren (Returned Goods Relief, RGR) ermöglicht es einer Yacht, die die EU verlassen hat, ihren Status als Unionsware ohne erneute Mehrwertsteuerzahlung wiederzuerlangen, jedoch nur, wenn sie drei Bedingungen gleichzeitig erfüllt. Sie muss innerhalb von drei Jahren nach dem Export zurückkehren, die Person, die sie exportiert hat, muss sie auch wieder einführen, und das Schiff muss sich im Wesentlichen im selben Zustand befinden wie bei der Ausfuhr (Artikel 203 UCC und Artikel 143 Absatz 1 Buchstabe e der Mehrwertsteuerrichtlinie).
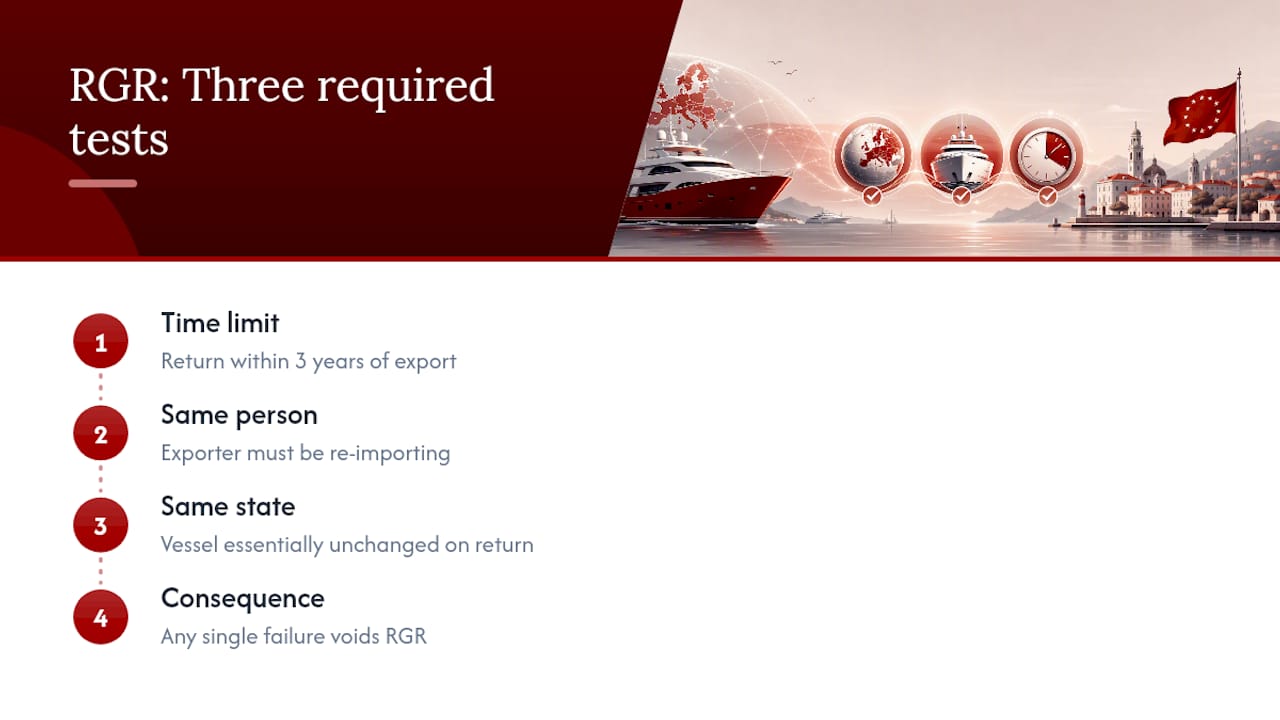
Jede dieser Bedingungen hat schon so manchem Eigner geschadet. Eine in der Türkei oder der Karibik durchgeführte Überholung, die über die routinemäßige Wartung hinausgeht, kann als Änderung des Schiffszustands ausgelegt werden und den Anspruch auf Steuererleichterungen zunichtemachen, selbst wenn das Boot vom Hafen aus unverändert aussieht. Ein Verkauf außerhalb der EU-Gewässer verstößt kategorisch gegen die Voraussetzung der “gleiche Person”, egal wie geringfügig der Eigentümerwechsel auf dem Papier auch erscheinen mag. Und wenn keine einwandfreien Ausfuhrdokumente vorgelegt werden können, fehlt dem Zoll bei der Rückkehr des Bootes jeglicher Vergleichsmaßstab, wodurch der gesamte Anspruch gefährdet ist, unabhängig von den tatsächlichen Umständen.
Am sichersten ist es, RGR wie einen Versicherungsanspruch zu behandeln, den man möglicherweise Jahre später beweisen muss: Bewahren Sie datierte Fotos, Umbaurechnungen und Ausfuhranmeldungen von Anfang an zusammen auf und nicht erst dann, wenn ein Zollbeamter danach fragt.
Welche Dokumente belegen den Mehrwertsteuerstatus einer Yacht?
Alle in diesem Artikel genannten Behauptungen, von der Vermutung für Unionswaren über die Anspruchsberechtigung auf technische Hilfen bis hin zu den RGR-Bestimmungen, werden letztendlich anhand der Unterlagen überprüft. Käufer, Makler, Kreditgeber und Versicherer erwarten im Wesentlichen die gleichen Kernkriterien.
- Original-Kaufrechnung Ausweisung der berechneten und gezahlten Mehrwertsteuer oder klare Kennzeichnung als mehrwertsteuerbefreit mit Angabe der Rechtsgrundlage
- Zollanmeldung Bestätigung der Freigabe zur freien Verbreitung, sofern zutreffend
- T2L- oder T2LF-Dokument, das ist das spezielle Zollformular, das den Unionsstatus für auf dem Seeweg beförderte Waren nachweist.
- Auszüge aus den Grundbucheinträgen aus dem Flaggenstaat, der eine kontinuierliche Eigentumsgeschichte aufweist
- Bau- oder Herstellerzertifikate, insbesondere für in der EU gebaute Schiffe, bei denen diese die Herkunft und die Mehrwertsteuerpflicht beim Erstverkauf belegen.
- Bankzahlungsbelege und Frachtdokumentation Die Dokumentation muss mit einer tatsächlichen Transaktion verknüpft werden, nicht nur mit einer Behauptung.
Profi-Tipp: Kann der Verkäufer die Original-Mehrwertsteuerrechnung nicht vorlegen, geben Sie sich nicht mit einer mündlichen Zusage zufrieden. Verlangen Sie eine Treuhandabwicklung durch einen Zollagenten und stellen Sie vor Vertragsabschluss eine direkte Zollanfrage. Eine heute fehlende Rechnung wird in fünf Jahren zu Ihrer unbezahlten Mehrwertsteuerschuld.
Eine detailliertere Aufschlüsselung dessen, was jedes Dokument beweist und wie man es anfordert, finden Sie unter Leitfaden von VesselFlag zu den Dokumentationsanforderungen für Yachten.
Eine praktische Checkliste vor dem Kauf und während des Besitzübergangs
Der Kauf einer gebrauchten Yacht ohne Prüfung des Umsatzsteuerstatus ist vergleichbar mit dem Kauf eines Hauses ohne Grundbuchauszug. Hier ist die Vorgehensweise, die vor und nach dem Kauf unbedingt beachtet werden sollte.
- Führen Sie eine Eigentumskettenprüfung durch. Die Abdeckung umfasst alle Vorbesitzer, nicht nur den unmittelbaren Verkäufer.
- Fordern Sie die Zollabfertigungsdokumente und die Original-Mehrwertsteuerrechnung an. schriftlich, bevor ein Einlagenvertrag unterzeichnet wird.
- Bitten Sie um eine schriftliche Erklärung zum Umsatzsteuerstatus vom Verkäufer oder Makler, idealerweise untermauert durch die oben genannten Dokumente und nicht nur durch eine bloße Behauptung.
- Protokollieren Sie jede Ein- und Ausreise in die EU. Sobald Sie das Boot besitzen, insbesondere wenn Sie längere Reisen außerhalb des Zollgebiets planen.
- Vermeiden Sie größere Umbauten außerhalb der EU. Es sei denn, Sie sind bereit, diese für RGR-Zwecke gründlich zu dokumentieren.
- Bewahren Sie Fotos mit Zeitstempel auf, die den Zustand des Schiffes dokumentieren. vor der Abreise und bei der Rückkehr als zusätzliche Beweismittel, falls der “Gleicher-Staat”-Test jemals angefochten wird.
| Risikogebiet | Was schützt dich |
|---|---|
| Fehlende Mehrwertsteuerrechnung | Treuhandabwicklung durch den Makler, direkte Zollanfrage vor dem Kauf |
| Lange Reise außerhalb der EU | Exportaufzeichnungen, datierte Fotos, minimale Änderungen |
| Eigentümerwechsel im Ausland | Prüfen Sie die RGR-Berechtigung vor jedem Verkauf außerhalb der EU. |
| TA-Überziehung | Kalenderverfolgung, Re-Export von Entlassungspapieren |
Ein Registrierungs- und Compliance-Anbieter kann dabei helfen, diese einzelnen Schritte zusammenzuführen: Dokumente zusammentragen, Flaggenoptionen vergleichen, MMSI- und AIS-Einrichtung organisieren und bei Bedarf direkt mit dem Zoll in Kontakt treten, wenn ein Anspruch einer Klärung bedarf.
Warum sich die Leitlinien für 2026 weniger ändern, als Eigentümer denken
Die Kommissionsnotiz von 2026 reduziert den täglichen Aufwand, indem sie die Vermutung formalisiert, dass in der EU ansässige Schiffe den Status von Unionswaren besitzen, sodass die Mehrwertsteuerzahlung nicht mehr bei jedem Hafenanlauf nachgewiesen werden muss. Der damit verbundene bürokratische Aufwand bleibt jedoch bestehen. Die Auslegung der Vorschriften variiert weiterhin von Hafen zu Hafen., Wie Branchenkommentare bereits festgestellt haben,, Daher rechtfertigt die Beratung durch einen Zollspezialisten oder eine rechtliche Prüfung noch vor jedem grenzüberschreitenden Kauf oder jeder langen Seereise ihre Kosten.
— Vessel Flag
Erledigen Sie die Dokumentation und Registrierung Ihrer Yacht.
VesselFlag schließt genau die Lücke, die dieser Artikel gerade aufgezeigt hat: Die Kenntnis der Mehrwertsteuerregeln ist das eine, die entsprechenden Dokumente zum Nachweis der eigenen Position an der Grenze oder beim Verkauf das andere. Ein Registrierungs- und Compliance-Anbieter kann Ihnen dabei helfen, diese Puzzleteile zusammenzutragen: Dokumente zusammenstellen, Flaggenoptionen vergleichen, MMSI- und AIS-Einrichtung organisieren und bei Unklarheiten direkt mit dem Zoll kommunizieren.
Wenn Sie eine Yacht kaufen und Klarheit darüber benötigen, welche Dokumente Sie vor oder nach dem Kauf tatsächlich benötigen, beginnen Sie mit Schritt-für-Schritt-Registrierungsanleitung von VesselFlag, das den Prozess Flagge für Flagge erläutert. Eigentümer, die Charterprogramme mit dem direkten Eigentum abwägen, können die Optionen auch vergleichen durch Virgin Charter Yachten, Ein Partner, der sich mit Eigentümerstrukturen und deren umsatzsteuerlichen Folgen in Sondergebieten befasst. Lassen Sie Ihre Dokumente von VesselFlag prüfen, bevor Ihr nächster Kauf abgeschlossen wird, nicht erst danach.
Woher diese Anleitung stammt
Die rechtliche Grundlage bildet durchgehend die Leitlinie der Europäischen Kommission (TAXUD.A.1.003/EC) und die TAXUD-FAQ zu Privatbooten, mit praktischer Auslegung durch die Bootsindustrie. Marineprojekt.
Dieser Artikel dient der allgemeinen Information und ersetzt keine Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzexperten, um Ihre individuelle Situation zu klären, bevor Sie aufgrund der hier enthaltenen Informationen handeln.
Quellen
- Leitfaden für Sportboote — Europäische Kommission (TAXUD.A.1.003/EC)
- Mehrwertsteuer und Zölle für Sportboote: Brüssel klärt endlich einige Regeln — Bootsindustrie
- Die neuen EU-Richtlinien zum Mehrwertsteuerstatus für Sportboote: Was sie für Yachtbesitzer und -käufer bedeuten – Marine Project
FAQ
Muss ich für mein Boot EU-Mehrwertsteuer zahlen?
Wird Ihre Yacht im EU-Mehrwertsteuergebiet genutzt und ist sie nicht für die vorübergehende Einfuhr oder die Befreiung von der Einfuhrsteuer für zurückgesandte Waren qualifiziert, so ist die Mehrwertsteuer entweder beim Kauf oder bei der Einfuhr in die EU fällig.
Müssen Amerikaner in Europa auf einer Yacht Mehrwertsteuer zahlen?
Amerikanische Eigner können die befristete Zulassung für bis zu 18 Monate nutzen, wenn die Yacht nicht in der EU registriert ist und sie ihren Sitz außerhalb der EU haben; andernfalls gelten die gleichen Mehrwertsteuerregeln wie für EU-Bürger.
Wie kann ich die Mehrwertsteuer auf ein Boot legal vermeiden?
Die rechtmäßigen Wege sind die vorübergehende Zulassung für qualifizierte Eigentümer aus Nicht-EU-Ländern, die Rückführungserleichterung für Schiffe, die innerhalb von drei Jahren im selben Staat und von derselben Person wieder eingeführt werden, und die Gestaltung einer echten kommerziellen Charternutzung, sofern anwendbar, nicht informelle Umgehungslösungen.
Was besagt die 12-Personen-Regel auf einer Yacht?
Die Bestimmungen zur Beförderung von Passagieren gemäß den Vorschriften zur maritimen Sicherheit und zur kommerziellen Zertifizierung bestimmen, ob ein Schiff eine kommerzielle Passagierzulassung benötigt; dies ist eine separate Frage von seinem Umsatzsteuerstatus.
Hat die Charterung meiner Yacht Auswirkungen auf die Mehrwertsteuerbehandlung?
Ja, bei der gewerblichen Nutzung im Charterverkehr kann die Mehrwertsteuerpflicht in das Land der Lieferung verlagert werden und erfordert in der Regel eine separate gewerbliche Registrierung und Lizenzierung, die sich von den oben genannten Regeln für die private Nutzung unterscheidet.
Empfohlen
- Mehrwertsteuer bei der Yachtregistrierung: Wichtige Regeln
- Mehrwertsteuerrückerstattung vermeiden: 18-monatige befristete Zulassungsregelung für Yachten aus Nicht-EU-Ländern
- Versteckte Kosten der Yachtregistrierung und wie Sie sie vermeiden
- Vermeiden Sie kostspielige Fehler bei der Yachtregistrierung: Leitfaden für Eigner