نعم، تخضع اليخوت المستخدمة في أراضي الاتحاد الأوروبي الخاضعة لضريبة القيمة المضافة عادةً لهذه الضريبة، سواء عند الشراء أو عند الاستيراد. وتتمثل الطرق القانونية الرئيسية لتجنب هذه الضريبة في السماح بدخول اليخوت مؤقتاً لأصحابها من خارج الاتحاد الأوروبي الذين يمتلكون سفناً مسجلة بأعلام غير أوروبية، والإعفاء من ضريبة البضائع المرتجعة للقوارب التي تعود للدخول خلال ثلاث سنوات، ودفع ضريبة القيمة المضافة القياسية عند الاستيراد من خلال السماح بتداولها بحرية. مذكرة توجيهية للمفوضية الأوروبية لعام 2026 يوضح كيفية تطبيق كل من هذه الأمور عملياً، لكنه لا يغير الالتزام الأساسي.
باختصار:
- يسمح الدخول المؤقت لليخوت غير المسجلة في الاتحاد الأوروبي والمملوكة لمقيمين من خارج الاتحاد الأوروبي بالبقاء في مياه الاتحاد الأوروبي لمدة تصل إلى 18 شهرًا دون دفع ضريبة القيمة المضافة، ولكن الأهلية الصارمة ووثائق إعادة التصدير ضرورية.
- إن إعادة اليخت في غضون ثلاث سنوات بنفس الحالة والملكية يمكن أن تؤهل للحصول على إعفاء البضائع المرتجعة، بشرط أن يحتفظ المالكون بسجلات تصدير وتجديد شاملة كدليل.
- تعتمد مسؤولية ضريبة القيمة المضافة بشكل عام على مكان إقامة المالك وتسجيل السفينة، حيث يكون المقيمون في الاتحاد الأوروبي مسؤولين دائمًا إذا بقي اليخت في مياه الاتحاد الأوروبي، بينما يتمتع المالكون من خارج الاتحاد الأوروبي خارج مناطق ضريبة القيمة المضافة في الاتحاد الأوروبي بمزيد من الخيارات.
- تُضفي توجيهات الاتحاد الأوروبي لعام 2026 الطابع الرسمي على الافتراض بأن اليخوت التي ترفع علم الاتحاد الأوروبي تتمتع بوضع سلع الاتحاد، على الرغم من أنها لا تقلل من ضرورة وجود الأوراق الرسمية المناسبة أو الامتثال القانوني.
- تعتبر الوثائق المناسبة مثل فواتير ضريبة القيمة المضافة الأصلية، والإقرارات الجمركية، وسجلات الملكية المستمرة أمراً بالغ الأهمية لإثبات حالة ضريبة القيمة المضافة لليخت أثناء الشراء أو عبور الحدود.
جدول المحتويات
- ما تنص عليه قواعد ضريبة القيمة المضافة في الاتحاد الأوروبي بشأن اليخوت
- من المسؤول فعلياً عن دفع ضريبة القيمة المضافة على اليخت؟
- ما هي المدة التي يمكن أن تبقى فيها يخت يحمل علمًا أجنبيًا بموجب تصريح دخول مؤقت؟
- ما هو الإعفاء من رسوم البضائع المرتجعة ومن هم المؤهلون له؟
- ما هي الوثائق التي تثبت حالة ضريبة القيمة المضافة لليخت؟
- قائمة مراجعة عملية لما قبل الشراء والملكية
- لماذا تُعدّ التغييرات في توجيهات عام 2026 أقل مما يعتقده الملاك
- قم بترتيب وثائق وتسجيل يختك
- مصدر هذه التوجيهات
- المصادر
- الأسئلة الشائعة
ما تنص عليه قواعد ضريبة القيمة المضافة في الاتحاد الأوروبي بشأن اليخوت
يحمل اليخت الراسي في مرسى ببالما أو أنتيب وضعًا خاصًا، تمامًا كما تحمل السيارة سند ملكية. يُطلق على هذا الوضع “الوضع الجمركي لسلع الاتحاد الأوروبي”، ويُختصر في هذا المجال بـ“وضع دفع ضريبة القيمة المضافة”. فاليخت الحاصل على هذا الوضع يكون قد دُفعت ضريبة القيمة المضافة عليه مسبقًا في مكان ما داخل الاتحاد الأوروبي، أو أنه مؤهل للحصول على إعفاء معترف به. أما اليخت غير الحاصل على هذا الوضع، فيُعامل كسلعة غير تابعة للاتحاد الأوروبي، ما يعني أنه لا يزال مستحقًا عليه ضريبة القيمة المضافة (وربما الرسوم الجمركية) إذا بقي في المياه الإقليمية للاتحاد الأوروبي لفترة تتجاوز ما تسمح به القوانين.
يؤدي الاستيراد إلى فرض ضريبة القيمة المضافة بموجب توجيه المجلس 2006/112/EC، وهو توجيه ضريبة القيمة المضافة للاتحاد الأوروبي، بمجرد “الإفراج الرسمي عن السفينة للتداول الحر”. هذا هو الإجراء الجمركي الذي يحول سلعة غير تابعة للاتحاد إلى سلعة تابعة للاتحاد بمجرد دفع ضريبة القيمة المضافة وأي رسوم جمركية.
إليكم تفصيلاً قد يفاجئ المشترين الجدد: لا تتطابق منطقة الجمارك في الاتحاد الأوروبي مع منطقة ضريبة القيمة المضافة فيه. تقع جزر الكناري ضمن منطقة الجمارك الإسبانية، لكنها خارج منطقة ضريبة القيمة المضافة في الاتحاد الأوروبي، لذا فإن اليخت الذي يُشترى هناك لا يحمل تلقائيًا صفة دفع ضريبة القيمة المضافة في الاتحاد الأوروبي، حتى وإن كان موجودًا تقنيًا في دولة عضو في الاتحاد الأوروبي. ويظهر هذا التباين نفسه في عدد قليل من الأقاليم الخارجية الأخرى، ولهذا السبب لا تتطابق عبارة “تم شراؤه في الاتحاد الأوروبي” مع عبارة “تم دفع ضريبة القيمة المضافة في الاتحاد الأوروبي” دائمًا.
من المسؤول فعلياً عن دفع ضريبة القيمة المضافة على اليخت؟
إن مكان التأسيس وتسجيل العلم يحددان كل شيء تقريبًا هنا، أكثر من الجنسية أو مكان إتمام الصفقة.
إذا كنت مقيمًا في الاتحاد الأوروبي (أي أن محل إقامتك المعتاد أو مقر عملك يقع داخل الاتحاد) وتحتفظ بيختك في مياه الاتحاد الأوروبي، فإن ضريبة القيمة المضافة مستحقة عند الشراء أو الاستيراد في جميع الحالات تقريبًا. ولا يوجد حل بديل فعال لهذه الفئة بخلاف الإعفاءات القياسية المذكورة لاحقًا. أما سكان الاتحاد الأوروبي الذين يحاولون التهرب من ضريبة القيمة المضافة بتسجيل يخت في الخارج أثناء إقامتهم في فرنسا أو إيطاليا واستخدامه هناك، فإنهم عادةً ما يتعرضون لإجراءات إنفاذ القانون بمجرد أن تلاحظ الجمارك التناقض بين محل إقامة المالك واستخدام اليخت.
يحصل الملاك غير المقيمين في الاتحاد الأوروبي على مساحة أكبر للمناورة، ولكن فقط إذا تحقق شرطان معًا:
- اليخت مسجل خارج الاتحاد الأوروبي
- المالك مقيم (أو مقره الرئيسي) خارج الاتحاد الأوروبي
يجب وضع علامة في كلا المربعين. لا يحق لمواطن من خارج الاتحاد الأوروبي ينتقل إلى إسبانيا ويحتفظ بيخت مسجل في جزر كايمان هناك الحصول على إعفاء، لأن مقر إقامة المالك قد انتقل إلى منطقة ضريبة القيمة المضافة على الرغم من أن العلم لم ينتقل.
يُغيّر نظام التأجير الحسابات مرة أخرى. فتشغيل اليخت تجاريًا، حتى لو كان بدوام جزئي، قد يُحوّل التزامات ضريبة القيمة المضافة إلى بلد التوريد بدلًا من بلد إقامة المالك، ويتطلب عادةً تسجيلًا تجاريًا منفصلًا، ورخصة تأجير، وإثباتًا على أن اليخت يُدار بالفعل كعمل تجاري وليس مجرد وسيلة للتهرب من ضريبة القيمة المضافة للاستخدام الشخصي. وقد لاحقت السلطات الضريبية في فرنسا وإيطاليا ملاك اليخوت الذين استخدموا هياكل التأجير على الورق بينما احتفظوا باليخت للاستخدام الشخصي معظم الموسم.
ما هي المدة التي يمكن أن تبقى فيها يخت يحمل علمًا أجنبيًا بموجب تصريح دخول مؤقت؟
يمكن لليخوت غير المسجلة في الاتحاد الأوروبي، والمملوكة لأفراد مقيمين خارج الاتحاد الأوروبي، استخدام تصريح الدخول المؤقت (TA) للإبحار في مياه الاتحاد الأوروبي لمدة تصل إلى 18 شهرًا دون دفع ضريبة القيمة المضافة على الواردات، وذلك بموجب المادة 217 (هـ) من القانون المفوض للاتحاد الأوروبي. ويظل تصنيف اليخت كبضائع غير تابعة للاتحاد طوال هذه المدة. تصريح الدخول المؤقت ليس ثغرة قانونية، بل هو إجراء جمركي رسمي له سجله الخاص، وأي خطأ فيه يحول فترة السماح البالغة 18 شهرًا إلى فاتورة ضريبة القيمة المضافة مع غرامات مترتبة عليها.
- تأكد من استيفاء شروط الأهلية أولاً. يجب أن يظل كل من العلم غير الأوروبي ومقر المالك غير الأوروبي ساريين طوال الفترة بأكملها، وليس فقط عند الدخول.
- قم بتسجيل اتفاقية النقل لدى الجمارك في أول ميناء دخول، أو كن مستعدًا لإثبات أهليتك إذا تم الصعود على متن السفينة في البحر.
- توقع الحصول على ضمان أو وديعة تأمين محتملة, وخاصة في الموانئ ذات الخبرة الأقل في التعامل مع مطالبات التأمين ضد أضرار القوارب الترفيهية.
- تتبع الوقت. عادة ما يتم إعادة ضبط فترة الـ 18 شهرًا فقط بعد أن تغادر السفينة فعليًا المنطقة الجمركية ثم تعود إليها لاحقًا؛ ولا يؤدي التنقل بين موانئ الاتحاد الأوروبي إلى إعادة ضبطها.
- أعد التصدير بشكل صحيح قبل الموعد النهائي، مع أوراق تخليص جمركي تثبت أن القارب غادر بالفعل، وليس فقط أنه كان يخطط لذلك.
مصدر ذو صلة حول القبول المؤقت وقاعدة الثمانية عشر شهرًا يشرح هذا المقال آليات التجديد وأخطاء التوقيت الشائعة بمزيد من التفصيل.
ما هو الإعفاء من رسوم البضائع المرتجعة ومن هم المؤهلون له؟
يُتيح نظام الإعفاء من ضريبة القيمة المضافة على البضائع المُعادة (RGR) لليخوت التي غادرت الاتحاد الأوروبي استعادة وضعها كبضائع تابعة للاتحاد دون دفع ضريبة قيمة مضافة جديدة، ولكن بشرط استيفاء ثلاثة شروط في آن واحد. يجب أن يعود اليخت في غضون ثلاث سنوات من تاريخ التصدير، وأن يكون الشخص نفسه الذي صدّره هو من يعيد استيراده، وأن يعود اليخت بنفس الحالة التي غادر بها، وذلك بموجب المادة 203 من قانون التجارة الموحد والمادة 143(1)(هـ) من توجيه ضريبة القيمة المضافة.
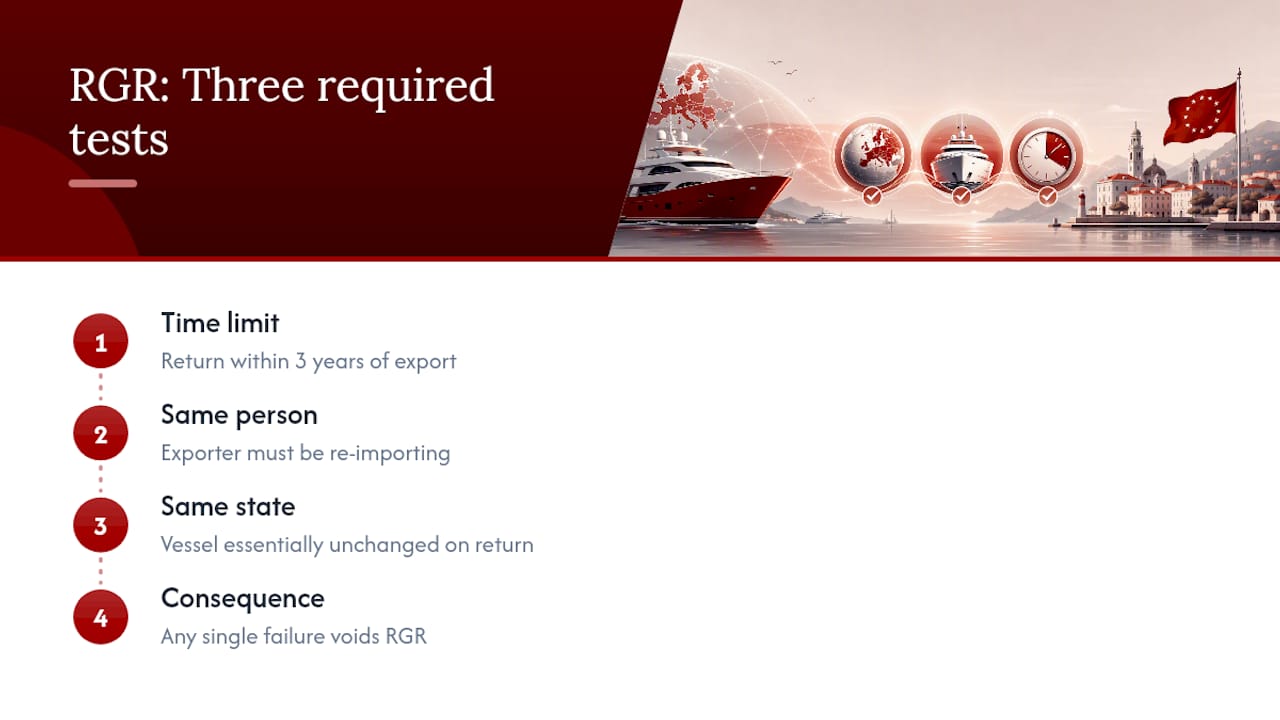
لقد أثرت كل حالة من هذه الحالات على الملاك الحقيقيين. فعملية تجديد اليخت في تركيا أو منطقة الكاريبي، والتي تتجاوز الصيانة الدورية، قد تُعتبر تغييرًا في “حالة” اليخت، مما يُبطل الإعفاء حتى لو بدا اليخت مطابقًا تمامًا من الرصيف. كما أن عملية البيع التي تتم أثناء وجود اليخت خارج المياه الإقليمية للاتحاد الأوروبي تُخالف شرط “نفس الشخص” بشكل قاطع، بغض النظر عن مدى بساطة تغيير الملكية ظاهريًا. وإذا لم تتمكن من تقديم سجلات تصدير سليمة، فلن يكون لدى الجمارك أي أساس لمقارنة اليخت به عند عودته، مما يُعرّض المطالبة بأكملها للخطر بغض النظر عما حدث فعليًا.
إن أفضل ممارسة هي التعامل مع RGR كما لو كانت مطالبة تأمين قد تضطر إلى إثباتها بعد سنوات: احتفظ بالصور المؤرخة وفواتير إعادة التجهيز وإقرارات التصدير معًا من اليوم الأول، وليس بشكل عشوائي بعد أن يطلبها موظف الجمارك.
ما هي الوثائق التي تثبت حالة ضريبة القيمة المضافة لليخت؟
كل ادعاء في هذه المقالة، بدءًا من افتراض سلع الاتحاد وصولًا إلى أهلية المساعدة التقنية وانتهاءً بمعدل العائد الإجمالي، يخضع في النهاية للاختبار على الورق. يرغب المشترون والوسطاء والمقرضون وشركات التأمين جميعًا في رؤية نفس المجموعة الأساسية تقريبًا.
- فاتورة الشراء الأصلية يُظهر ضريبة القيمة المضافة المفروضة والمدفوعة، أو مُعلّم بوضوح على أنه معفى من ضريبة القيمة المضافة مع ذكر الأساس القانوني لذلك
- بيان الاستيراد الجمركي تأكيد الإفراج عن النشر المجاني، حيثما ينطبق ذلك
- وثيقة T2L أو T2LF, وهو النموذج الجمركي المحدد الذي يثبت وضع الاتحاد الأوروبي للبضائع المنقولة بحراً
- مستخرجات التسجيل من دولة العلم التي تُظهر تاريخ ملكية مستمر
- شهادات البناء أو التصنيع, وخاصة بالنسبة للسفن المصنعة في الاتحاد الأوروبي حيث تثبت هذه الشروط المنشأ والمسؤولية عن ضريبة القيمة المضافة عند البيع الأول
- سجلات الدفعات المصرفية ووثائق الشحن/البيانات ربط السجل الورقي بمعاملة فعلية، وليس مجرد مطالبة.
نصيحة من الخبراء: إذا لم يتمكن البائع من تقديم فاتورة ضريبة القيمة المضافة الأصلية، فلا تقبل بضمانة شفهية. اطلب ترتيبًا للضمان عن طريق وسيط، وقدّم استفسارًا مباشرًا للجمارك قبل إتمام الصفقة. إن فقدان الفاتورة اليوم سيتحول إلى فاتورة ضريبة قيمة مضافة غير مدفوعة بعد خمس سنوات.
للاطلاع على تفاصيل أكثر حول ما تثبته كل وثيقة وكيفية طلبها، انظر دليل VesselFlag لمتطلبات توثيق اليخوت.
قائمة مراجعة عملية لما قبل الشراء والملكية
شراء يخت مستعمل دون التحقق من حالة ضريبة القيمة المضافة يُشبه شراء منزل دون التحقق من سند الملكية. إليك الخطوات التي يُنصح باتباعها قبل إتمام عملية الشراء وبعدها.
- قم بإجراء فحص لسلسلة الملكية يشمل ذلك جميع المالكين السابقين، وليس فقط البائع المباشر.
- اطلب مستندات الإفراج الجمركي وفاتورة ضريبة القيمة المضافة الأصلية كتابةً، قبل توقيع أي اتفاقية إيداع.
- اطلب إقرارًا كتابيًا بشأن وضع ضريبة القيمة المضافة من البائع أو الوسيط، ويفضل أن يكون ذلك مدعوماً بالوثائق المذكورة أعلاه بدلاً من مجرد ادعاء.
- سجل كل عملية دخول وخروج من الاتحاد الأوروبي بمجرد امتلاكك للقارب، خاصة إذا كنت تخطط لرحلات طويلة خارج المنطقة الجمركية.
- تجنب عمليات التجديد الرئيسية أثناء التواجد خارج الاتحاد الأوروبي إلا إذا كنت مستعدًا لتوثيقها بدقة لأغراض RGR.
- احتفظ بصور مؤرخة لحالة السفينة قبل المغادرة وعند العودة، كدليل احتياطي في حال تم الطعن في اختبار “نفس الولاية”.
| منطقة خطرة | ما الذي يحميك؟ |
|---|---|
| فاتورة ضريبة القيمة المضافة مفقودة | خدمة الضمان من خلال وسيط، استفسار مباشر من الجمارك قبل الشراء |
| رحلة طويلة خارج الاتحاد الأوروبي | سجلات التصدير، صور مؤرخة، تعديلات طفيفة |
| تغيير الملكية في الخارج | تأكد من أهلية RGR قبل أي عملية بيع خارج الاتحاد الأوروبي |
| تجاوز مدة الإقامة المسموح بها بموجب تصريح السفر | تتبع التقويم، أوراق الإفراج عن إعادة التصدير |
يمكن لمزود خدمات التسجيل والامتثال أن يساعد في جمع هذه الأجزاء معًا: تجميع المستندات، ومقارنة خيارات العلم، وترتيب إعداد MMSI و AIS، والتواصل مباشرة مع الجمارك عندما تحتاج المطالبة إلى توضيح.
لماذا تُعدّ التغييرات في توجيهات عام 2026 أقل مما يعتقده الملاك
تُسهّل مذكرة المفوضية لعام 2026 الإجراءات اليومية من خلال إضفاء الطابع الرسمي على افتراض أن السفن التي تتخذ من الاتحاد الأوروبي مقرًا لها تحمل صفة سلع الاتحاد، وبالتالي لن تحتاج إلى إثبات دفع ضريبة القيمة المضافة في كل ميناء. مع ذلك، لا تُزيل هذه المذكرة عبء الإجراءات الورقية الأساسية، إذ لا يزال تفسيرها يختلف من ميناء لآخر., كما أشارت تعليقات الصناعة, لذلك، فإن الاستعانة بأخصائي جمركي أو إجراء مراجعة قانونية لا يزال يستحق تكلفته قبل أي عملية شراء عبر الحدود أو رحلة طويلة.
— Vessel Flag
قم بترتيب وثائق وتسجيل يختك
تأسست شركة VesselFlag لسدّ الفجوة التي تناولتها هذه المقالة: فمعرفة قواعد ضريبة القيمة المضافة أمر، وامتلاك الوثائق اللازمة لإثبات وضعك على الحدود أو أثناء عملية البيع أمر آخر. يمكن لمزود خدمات التسجيل والامتثال مساعدتك في جمع هذه المعلومات: من خلال تجميع المستندات، ومقارنة خيارات العلم، وإعداد نظامي MMSI وAIS، والتواصل المباشر مع الجمارك عند الحاجة إلى توضيح أي مطالبة.
إذا كنت تشتري يختًا وتحتاج إلى توضيح بشأن المستندات التي ستحتاجها فعليًا قبل الشراء أو بعده، فابدأ بـ دليل التسجيل خطوة بخطوة من VesselFlag, والتي تشرح العملية خطوة بخطوة. كما يمكن للمالكين الذين يوازنون بين برامج التأجير والملكية الكاملة مقارنة الخيارات من خلال فيرجن تشارتر يختس, شريك متخصص في هياكل الملكية وآثارها الضريبية على القيمة المضافة في المناطق الخاصة. اطلب مراجعة المستندات من VesselFlag قبل إتمام عملية الشراء التالية، وليس بعدها.
مصدر هذه التوجيهات
يستمد الأساس القانوني الأساسي في جميع أنحاء هذا العمل من المذكرة التوجيهية للمفوضية الأوروبية (TAXUD.A.1.003/EC) والأسئلة الشائعة حول الضرائب المتعلقة بالقوارب الخاصة، مع تفسير عملي من قطاع صناعة القوارب و مشروع بحري.
هذه المقالة معلومات عامة، ولا تغني عن استشارة مستشار مالي مؤهل. استشر خبيرًا ماليًا مؤهلًا بشأن وضعك الخاص قبل اتخاذ أي إجراء بناءً على ما ورد فيها.
المصادر
- مذكرة إرشادية للقوارب الترفيهية - المفوضية الأوروبية (TAXUD.A.1.003/EC)
- ضريبة القيمة المضافة والجمارك على قوارب النزهة: بروكسل توضح أخيراً عدة قواعد - صناعة القوارب
- التوجيهات الجديدة للاتحاد الأوروبي بشأن وضع ضريبة القيمة المضافة للقوارب الترفيهية: ما تعنيه لأصحاب اليخوت والمشترين - مشروع بحري
الأسئلة الشائعة
هل أنا ملزم بدفع ضريبة القيمة المضافة في الاتحاد الأوروبي على قاربي؟
إذا تم استخدام اليخت الخاص بك في منطقة ضريبة القيمة المضافة في الاتحاد الأوروبي ولم يكن مؤهلاً للحصول على تصريح دخول مؤقت أو إعفاء من ضريبة البضائع المرتجعة، نعم، ضريبة القيمة المضافة مستحقة إما عند الشراء أو عند الاستيراد إلى الاتحاد الأوروبي.
هل يتعين على الأمريكيين دفع ضريبة القيمة المضافة في أوروبا على متن يخت؟
يمكن للمالكين الأمريكيين استخدام الدخول المؤقت لمدة تصل إلى 18 شهرًا إذا كان اليخت يحمل تسجيلًا خارج الاتحاد الأوروبي وظلوا مقيمين خارج الاتحاد الأوروبي؛ وإلا فإن قواعد ضريبة القيمة المضافة القياسية تنطبق بنفس الطريقة التي تنطبق بها على المقيمين في الاتحاد الأوروبي.
كيف يمكنني تجنب ضريبة القيمة المضافة على متن قارب بشكل قانوني؟
إن الطرق القانونية هي القبول المؤقت للمالكين المؤهلين من خارج الاتحاد الأوروبي، وإعفاء البضائع المرتجعة للسفن التي أعيد استيرادها في غضون ثلاث سنوات في نفس الولاية ومن قبل نفس الشخص، وهيكلة استخدام التأجير التجاري الحقيقي حيثما ينطبق ذلك، وليس التحايل غير الرسمي.
ما هي قاعدة الـ 12 شخصًا على متن اليخت؟
تحدد قيود نقل الركاب بموجب قواعد السلامة البحرية وقواعد الاعتماد التجاري ما إذا كانت السفينة بحاجة إلى شهادة نقل ركاب تجارية، وهو سؤال منفصل عن وضعها الضريبي.
هل يؤثر استئجار يختي على معاملة ضريبة القيمة المضافة؟
نعم، يمكن أن يؤدي استخدام التأجير التجاري إلى تحويل مسؤولية ضريبة القيمة المضافة نحو بلد التوريد الخاص بالتأجير، ويتطلب عادةً تسجيلًا وترخيصًا تجاريًا منفصلاً، يختلف عن قواعد الاستخدام الخاص المذكورة أعلاه.