En resumen:
- El proceso de aseguramiento de buques implica la gestión de múltiples pólizas con distintas aseguradoras, calendarios de renovación y requisitos de cumplimiento para garantizar una protección integral de los buques. Una documentación adecuada, una planificación temprana de las renovaciones y el cumplimiento estricto de la normativa sobre uso y ciberseguridad son esenciales para evitar lagunas en la cobertura y el rechazo de reclamaciones. Una revisión periódica y organizada, así como una colaboración proactiva con los corredores, mejoran significativamente la calidad de la cobertura y agilizan la liquidación de las reclamaciones.
El proceso de aseguramiento de embarcaciones consiste en una serie estructurada de pasos que siguen los propietarios y operadores de embarcaciones para obtener, mantener y renovar las múltiples pólizas de seguro necesarias para proteger su embarcación, su tripulación y sus intereses financieros. A diferencia de los seguros de hogar o de automóvil, la cobertura marítima no consiste en una única póliza. Se trata de un conjunto de coberturas distintas gestionadas a través de diferentes aseguradoras, con distintos ciclos de renovación y requisitos de cumplimiento. Los corredores de seguros marítimos, los clubes de Protección e Indemnización (P&I) y las aseguradoras especializadas desempeñan cada uno un papel definido en este proceso. Comprender cómo encajan todas estas piezas es lo que distingue a los propietarios que reciben el pago de sus siniestros de aquellos que descubren lagunas en el peor momento posible.
¿Qué cubre realmente el proceso de seguro de buques?
El seguro de buques se estructura de la siguiente manera: como un conjunto de varias coberturas distintas, y no como una única póliza, en el que cada capa corresponde a una aseguradora y un ciclo de renovación diferentes. Esa distinción tiene una importancia enorme en la práctica. Si se omite una renovación de ese conjunto, no solo se crea una laguna en un ámbito concreto, sino que puede exponerte a una responsabilidad civil sin cobertura en varias categorías de riesgo al mismo tiempo.
A continuación se enumeran los siete tipos de pólizas básicas que todo propietario de embarcación que se precie debería tener en cuenta.
| Tipo de cobertura | Qué protege |
|---|---|
| Casco y maquinaria (H&M) | Daños materiales en la embarcación y su equipamiento |
| Protección e indemnización (P&I) | Responsabilidad civil, lesiones de la tripulación, contaminación |
| Riesgo de guerra | Pérdidas o daños derivados de la guerra, la piratería o la violencia política |
| Fletes, demoras y defensa (FD&D) | Gastos judiciales y litigios contractuales |
| Responsabilidad civil por riesgos cibernéticos | Pérdidas derivadas de incidentes cibernéticos que afectan a los sistemas de los buques |
| Huelgas, disturbios y agitación social | Pérdidas derivadas de conflictos laborales o disturbios civiles |
| Responsabilidad de la carga y de los fletadores | Daños a la carga y responsabilidad del fletador |
Los seguros de casco y maquinaria (Hull & Machinery) y P&I constituyen la base de cualquier revisión de pólizas marítimas. Los seguros de riesgo de guerra, responsabilidad cibernética y FD&D son complementarios, pero cada vez más habituales para los buques que operan a nivel internacional. Los seguros de carga y de responsabilidad civil del fletador pasan a ser obligatorios en el momento en que se transportan pasajeros o mercancías de pago.
El problema práctico es que estas pólizas suelen renovarse en fechas diferentes y con distintas aseguradoras. Es fundamental llevar un seguimiento centralizado para evitar lagunas provocadas por renovaciones parciales o documentación incompleta. Los propietarios que gestionan cada póliza por separado suelen descubrir, a mitad de temporada, que una de las coberturas ha caducado mientras estaban centrados en renovar otra.
¿Qué documentación se necesita para solicitar un seguro marítimo?
Las aseguradoras exigen datos detallados sobre el buque y datos operativos para elaborar presupuestos precisos y asumir el riesgo. Una información incompleta no solo ralentiza el proceso, sino que también puede limitar tu cobertura o invalidar por completo una reclamación.
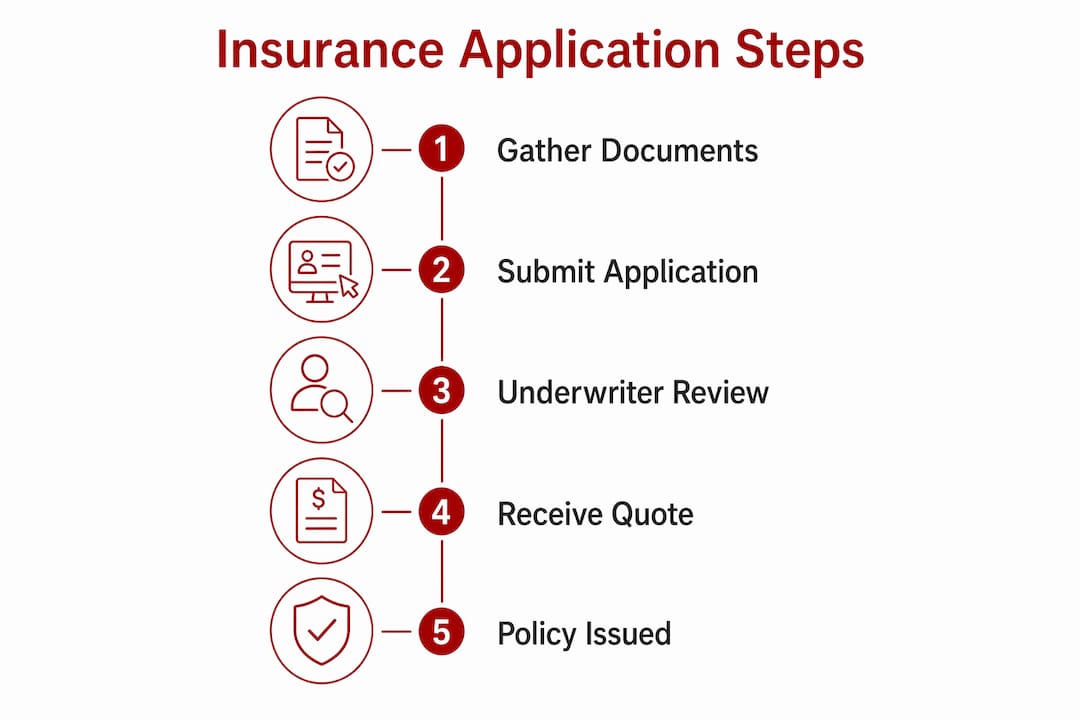
En la tabla siguiente se detallan las categorías principales de documentación necesarias para cualquier solicitud o renovación de un seguro marítimo.
| Categoría del documento | Requisitos específicos |
|---|---|
| Datos del buque | Tipo, eslora, año de construcción, material del casco, informe sobre el estado actual |
| Área de navegación | Autonomía de navegación declarada, puertos de escala, límites marítimos |
| Uso previsto | Uso privado, chárter, de competición, comercial o mixto |
| Propietario y tripulación | Cualificaciones, licencias, años de experiencia, certificaciones de la tripulación |
| Historial de pérdidas | Historial de siniestros de los últimos cinco años, con detalles sobre la causa y la liquidación |
| Gestión de la seguridad | Pruebas de cumplimiento de la norma ISM, registro de simulacros de seguridad, documentación sobre riesgos cibernéticos |
Los campos relativos a la zona de navegación y al uso previsto tienen más importancia de lo que la mayoría de los propietarios cree. La declaración errónea del uso de la embarcación es una de las causas más habituales de denegación de reclamaciones. Una embarcación declarada para uso privado que se dedica activamente al fletamento opera fuera de los términos de su póliza. La aseguradora tiene motivos para rechazar cualquier reclamación derivada de dicha actividad.
Muchas aseguradoras también exigen cuestionarios formales de evaluación de riesgos específicos para cada tipo de buque y coberturas complementarias, como las declaraciones de prevención de robos o las declaraciones de riesgo cibernético. Estos formularios no son extras opcionales. Forman parte del proceso de formalización del contrato.
Consejo de experto: Prepara tu expediente de documentación al menos 90 días antes de la renovación. Una solicitud completa y bien organizada inspira confianza a los aseguradores y te proporciona una ventaja a la hora de negociar la prima y las franquicias.
¿Cómo funciona el plazo de renovación del seguro de buques?
El ciclo de renovación de 90 días es el estándar del sector para gestionar las renovaciones de los seguros de buques sin tener que presentar las solicitudes con prisas ni sufrir lagunas de cobertura de última hora. Concentrar todo el proceso en los últimos 30 días antes del vencimiento suele traducirse en primas más elevadas y condiciones de póliza menos favorables.
A continuación se expone el enfoque por fases que recomiendan los corredores profesionales de seguros marítimos:
T-90 (a 90 días): Revisión de pérdidas. Consulta tu historial de siniestros de los últimos cinco años e identifica cualquier tendencia, siniestro pendiente o incidente que requiera una explicación. Los suscriptores te lo preguntarán. Tener preparada una explicación es mucho mejor que tener que improvisar una explicación sobre la marcha.
T-75 (a 75 días): Paquete de inscripción. Reúna toda la documentación relativa al buque, los informes de inspección actualizados, las credenciales de la tripulación, la documentación que acredite la gestión de la seguridad y la documentación sobre el cumplimiento de las normas de ciberseguridad. Envíela a su corredor para que la remita a las aseguradoras.
T-60 (a 60 días): Se han recibido los presupuestos. Analiza las cotizaciones de varias aseguradoras. No te limites a comparar las primas, sino también las franquicias, las exclusiones, los límites de navegación y las opciones de cláusulas adicionales. Una prima más baja con una cláusula de exclusiones más amplia rara vez supone una mejor oferta.
T-30 (a 30 días): Negociación. Utiliza los presupuestos de la competencia como ventaja negociadora. Negocia las primas, las franquicias y las cláusulas adicionales específicas que sean relevantes para tu actividad. Este es también el momento de confirmar que la cobertura de riesgo de guerra y las coberturas complementarias coincidan con la fecha de renovación de tu póliza de H&M.
T-0 (vinculante): Confirmación de la póliza. Comprueba que todas las pólizas estén formalizadas, que se hayan expedido los certificados y que se haya archivado la documentación. Verifica que todas las pólizas de tu cartera estén vigentes antes de que venza el periodo anterior.
Los expedientes de suscripción de renovaciones suelen exigir, además de los datos sobre siniestros, pruebas de la gestión de la seguridad y del cumplimiento de la normativa cibernética. No se trata simplemente de rellenar formularios. Requiere una coordinación entre su equipo de operaciones, su corredor y, en ocasiones, la autoridad de su Estado de abanderamiento.
Consejo de experto: Configura alertas de calendario para cada fase del ciclo de renovación de todas las pólizas de tu cartera. Una sola alerta no atendida en la renovación de una póliza de riesgo de guerra puede dejar a tu buque sin cobertura en aguas de alto riesgo sin que te des cuenta.
¿Cómo se presenta y se gestiona una reclamación de seguro marítimo?
Las reclamaciones de seguros marítimos deben notificarse en un plazo de entre 24 y 48 horas. de notificación para preservar tus derechos de cobertura. Una notificación tardía da a las aseguradoras motivos para reducir la indemnización o denegarla por completo. Siempre es preferible una notificación por escrito a una simple llamada telefónica.
Sigue estos pasos desde el momento en que se produzca un incidente:
Avisa inmediatamente a tu aseguradora y a tu agente. Envíe una notificación por escrito en un plazo de 24 horas. Incluya el nombre del buque, el número de póliza, la fecha, el lugar y una breve descripción objetiva del incidente.
Conserva todas las pruebas operativas. Registros operativos e informes de protestas constituyen la base probatoria principal para las investigaciones de los inspectores. No modifique, elimine ni resuma los registros. Conserve las fotografías, los datos del AIS, los registros de la sala de máquinas y cualquier comunicación relacionada con el incidente.
Solicitar cita con el perito. Tu aseguradora designará a un perito marítimo. Colabora plenamente y facilita el acceso a la embarcación y a toda la documentación. El informe del perito constituye la base del proceso de liquidación de siniestros.
Prepara tu expediente de documentación. Esto incluye el diario de navegación del capitán, el informe de reclamación, las fotografías, los presupuestos de reparación, las declaraciones de la tripulación y cualquier correspondencia con terceros. Presentar un expediente completo lo antes posible agiliza la resolución del caso.
Realizar un seguimiento de las etapas clave de la investigación. La resolución de las reclamaciones suele tardar entre dos y seis meses, dependiendo de su complejidad. Las reclamaciones complejas por siniestro total o por responsabilidad civil pueden prolongarse mucho más allá de ese plazo. Realiza un seguimiento activo del proceso y conserva registros por escrito de todas las comunicaciones con la aseguradora.
Entre los errores habituales que retrasan o impiden la tramitación de las reclamaciones se encuentran:
- No presentar un informe de protesta formal tras un encallamiento o una colisión
- Permitir que se realicen reparaciones no autorizadas antes de que el perito inspeccione los daños
- Presentar documentación incompleta que requiera varias solicitudes de información adicional
- Navegaba fuera de los límites de navegación establecidos en el momento del incidente
La notificación temprana y por escrito de una reclamación facilita la coordinación con la aseguradora, agiliza la designación de un perito y mejora la calidad de las pruebas para la liquidación de la reclamación. Los propietarios que consideran la notificación como una mera formalidad, en lugar de como un paso estratégico, suelen obtener liquidaciones más lentas e indemnizaciones más bajas.
¿Qué retos en materia de cumplimiento normativo afectan al proceso de contratación de seguros para buques?
El incumplimiento de las normas es la causa más evitable de restricciones en la cobertura y denegaciones de reclamaciones en el proceso de contratación de seguros para yates. Hay tres ámbitos que generan la mayoría de los problemas de suscripción para los propietarios y operadores de embarcaciones.
Área de navegación e información sobre el uso es la causa más habitual de litigios. Las aseguradoras fijan el precio y la estructura de las pólizas basándose exclusivamente en el uso declarado. La diferencia en la prima entre el uso privado y el fletamento comercial es considerable. Operar fuera de los términos declarados no solo afecta al siniestro en cuestión, sino que puede invalidar toda la póliza con carácter retroactivo.
Gestión de riesgos cibernéticos Ahora es un requisito de cumplimiento obligatorio, no una actualización opcional. La resolución MSC.428(98) de la OMI exige la gestión de los riesgos cibernéticos que se integren en el Sistema de Gestión de la Seguridad de un buque y se auditen durante las revisiones de cumplimiento del Código ISM. El incumplimiento detectado en una auditoría puede dar lugar a medidas correctivas que afecten directamente a la renovación del seguro. Las aseguradoras exigen cada vez más que se incluyan procedimientos documentados sobre riesgos cibernéticos como parte de la documentación que se presenta.
Control de sanciones y transparencia en el reaseguro tienen más importancia de lo que la mayoría de los propietarios privados creen. Los buques que operan en regiones sujetas a sanciones o con estructuras de propiedad poco transparentes se enfrentan a graves problemas en las inspecciones de las autoridades portuarias y durante las investigaciones de siniestros. Tanto las aseguradoras como las reaseguradoras realizan comprobaciones de sanciones. Un buque que no pueda presentar documentación verificable y libre de irregularidades se enfrenta a la denegación de la cobertura, independientemente de su historial de pago de primas.
Consejo de experto: Revisa tu embarcación Lista de comprobación de la documentación del seguro cada año, no solo en el momento de la renovación. Los cambios operativos, como añadir un programa de alquiler o ampliar el radio de navegación a mitad de temporada, requieren una modificación inmediata de la póliza, no una nota para el año que viene.
Puntos clave
El proceso de aseguramiento de buques tiene éxito cuando los armadores lo abordan como una disciplina estructurada que abarca varias pólizas, con fases definidas, documentación completa y una gestión proactiva del cumplimiento normativo, en lugar de considerarlo una simple transacción anual.
| Punto | Detalles |
|---|---|
| Un seguro es un conjunto de pólizas | Las siete coberturas distintas requieren un seguimiento por separado, fechas de renovación diferentes y la coordinación con las aseguradoras. |
| La documentación es fundamental para la suscripción | Los datos completos de la embarcación, la información precisa sobre su uso y las pruebas de cumplimiento de las normas de ciberseguridad determinan la calidad del presupuesto y las condiciones de la cobertura. |
| Ciclo de renovación de 90 días | Iniciar el proceso de renovación con 90 días de antelación, con hitos por fases, reduce los costes y evita que se produzcan interrupciones en la cobertura. |
| La notificación de reclamaciones es urgente | Es necesario presentar una notificación por escrito en un plazo de entre 24 y 48 horas tras el incidente para conservar los derechos de cobertura. |
| El cumplimiento de las normas no es negociable | Los requisitos cibernéticos de la OMI y la exactitud de las declaraciones de navegación influyen directamente en la aceptación de las pólizas y en la validez de las reclamaciones. |
Lo que nos ha enseñado la colaboración con los armadores sobre los seguros
La mayoría de los problemas de cobertura que observamos en Vesselflag se remontan a una causa fundamental: los armadores consideran el seguro de buques como un mero trámite anual, en lugar de como una disciplina operativa continua. La realidad de la cobertura marítima, que suele consistir en varias pólizas, implica que una laguna en un nivel —por ejemplo, un certificado de riesgo de guerra caducado en un buque que transita por el Mar Rojo— genera un riesgo que ninguna cobertura H&M puede subsanar.
Los propietarios que consiguen sistemáticamente mejores condiciones y una liquidación más rápida de las reclamaciones comparten dos hábitos. Empiezan el ciclo de renovación con antelación y mantienen la documentación lista para una auditoría durante todo el año, en lugar de recopilarla a toda prisa justo antes de presentarla. Una documentación bien organizada Plazo de renovación del seguro de buques No se trata de una carga burocrática. Es la herramienta más eficaz para negociar con los aseguradores desde una posición de fuerza.
La integración del riesgo cibernético ha cambiado significativamente el enfoque de la suscripción en los últimos dos años. Los suscriptores solicitan ahora procedimientos cibernéticos documentados como parte habitual del expediente de solicitud. Los propietarios que han integrado la gestión del riesgo cibernético en sus sistemas de gestión de la seguridad obtienen mejores condiciones. Aquellos que lo tratan como un mero trámite formal se enfrentan a exclusiones.
La relación con el corredor también es más importante de lo que la mayoría de los propietarios creen. Un corredor que conozca el historial de tu embarcación, tus patrones operativos y tu tolerancia al riesgo puede defender tus intereses de una forma que una solicitud directa por Internet nunca podrá. Establece esa relación antes de que la necesites, no cuando surja una reclamación.
— VesselFlag
Cómo te ayuda Vesselflag con la documentación del seguro de tu embarcación
La gestión de un conjunto de pólizas de seguro marítimo con múltiples coberturas, que abarca diferentes aseguradoras, fechas de renovación y requisitos de cumplimiento, supone un gran esfuerzo operativo. La plataforma de Vesselflag centraliza en un único lugar la documentación relativa a las pólizas de casco y maquinaria, P&I, riesgos de guerra y coberturas complementarias, con alertas de renovación por fases que se activan a T-90, T-75, T-60, T-30 y T-0 para cada póliza de tu paquete. La generación de certificados listos para auditorías y los paquetes de documentación de siniestros ya preparados te permiten evitar el ajetreo cuando una aseguradora o una autoridad portuaria te solicite una prueba de cobertura. Para los armadores que también necesiten confirmar que su El registro del yate es válido Antes de presentar una solicitud de seguro, Vesselflag gestiona ambos aspectos en un único proceso. Empieza con una base limpia y conforme a la normativa, y mantén esa situación.
Preguntas frecuentes
¿En qué consiste el proceso de contratación de un seguro para buques?
El proceso de aseguramiento de embarcaciones consiste en una serie estructurada de pasos para obtener, mantener y renovar las distintas pólizas de seguro que cubren una embarcación o un buque. Incluye la preparación de la documentación, la presentación a la aseguradora, la negociación de la póliza, la formalización del contrato y la gestión continua del cumplimiento normativo.
¿Cuántas pólizas suele necesitar una embarcación?
La mayoría de los buques requieren al menos dos o tres pólizas básicas, normalmente las de casco y maquinaria, P&I y riesgos de guerra, con coberturas adicionales para responsabilidad cibernética, FD&D y carga, en función del uso del buque y la zona de operación.
¿Cuánto tiempo tarda en resolverse una reclamación de seguro marítimo?
La resolución de las reclamaciones marítimas suele tardar entre dos y seis meses, dependiendo de su complejidad. Las reclamaciones sencillas por daños en el casco se resuelven más rápidamente, mientras que las reclamaciones por pérdida total o por responsabilidad civil pueden tardar bastante más tiempo.
¿Qué ocurre si declaro incorrectamente el uso de mi embarcación?
Declarar incorrectamente el uso de la embarcación da a las aseguradoras motivos para denegar las reclamaciones y, potencialmente, anular la póliza. Utilizar una embarcación declarada para uso privado como embarcación de fletamento es una de las causas más habituales de denegación de la cobertura.
¿Cuándo debo iniciar el proceso de renovación del seguro del buque?
Empieza 90 días antes de la fecha de vencimiento de tu póliza. Esto te dará tiempo para revisar el historial de siniestros, reunir la documentación, solicitar presupuestos de la competencia y negociar las condiciones sin los costes y riesgos que conllevan las solicitudes de última hora.