Resumo:
- O seguro de embarcações comerciais inclui apólices de Casco e Máquinas, Carga Marítima e Proteção e Indenização, cada uma cobrindo diferentes riscos nas operações marítimas. A documentação adequada e a compreensão das lacunas de cobertura são essenciais para evitar a recusa de indenizações, especialmente em áreas de alto risco. Os operadores devem revisar regularmente seus procedimentos completos de seguro e segurança para garantir uma proteção abrangente.
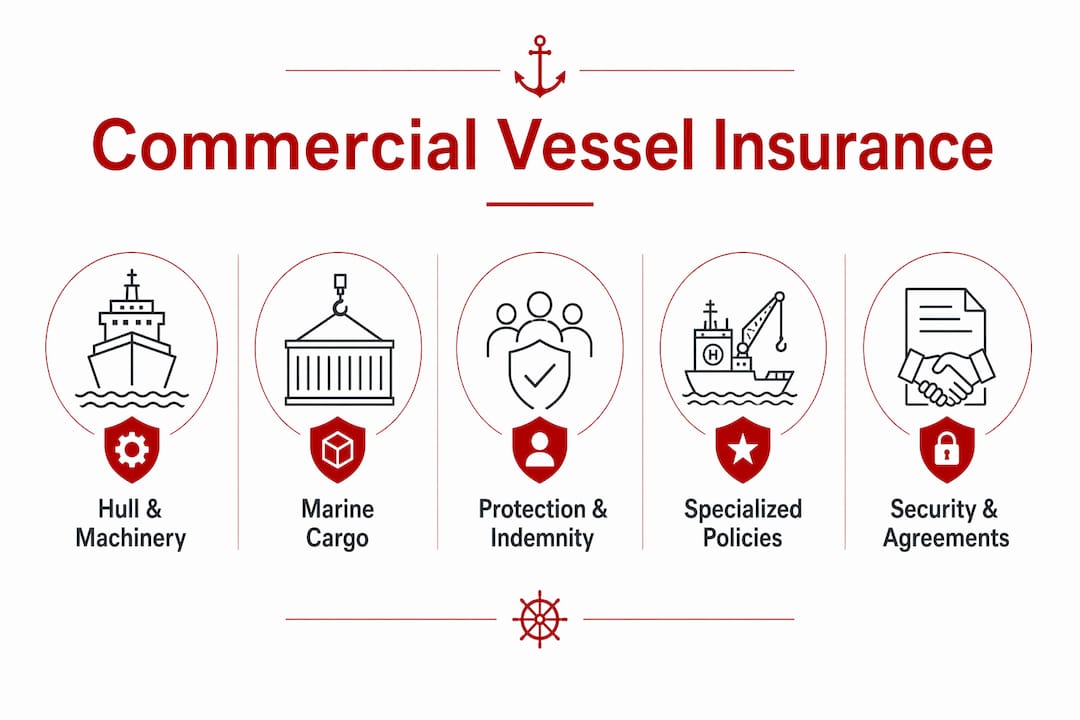
Os tipos de seguro para embarcações comerciais se dividem em três categorias principais: Casco e Máquinas, Carga Marítima e Proteção e Indenização (P&I), cada uma cobrindo riscos distintos, porém interligados, nas operações marítimas. Juntas, essas apólices de proteção para embarcações formam a base de qualquer programa sério de gestão de riscos para operadores comerciais. Compreender onde cada tipo de cobertura começa e termina é a diferença entre cobertura completa e uma lacuna dispendiosa. Este guia detalha cada categoria principal de cobertura, explica as nuances legais que afetam as indenizações e fornece o conhecimento prático necessário para que você tome decisões informadas sobre sua frota.
Que tipo de cobertura oferecem os seguros para embarcações comerciais?
Os três principais tipos de seguro para embarcações comerciais protegem diferentes aspectos do seu negócio marítimo. O seguro de casco e máquinas cobre a embarcação em si. O seguro de carga marítima cobre as mercadorias transportadas. O seguro de proteção e indenização cobre suas responsabilidades legais perante terceiros. Nenhuma apólice única cobre os três tipos de seguro, por isso é fundamental que os operadores compreendam cada um separadamente antes de elaborar um programa de cobertura.
O que o seguro de casco e máquinas cobre para embarcações comerciais?
O seguro de casco e máquinas (H&M) é a apólice fundamental de proteção patrimonial para qualquer embarcação comercial. Ele cobre danos físicos à estrutura da embarcação, sistemas de propulsão, equipamentos mecânicos e máquinas de bordo. Pense nele como o seguro patrimonial do mundo marítimo.
A cobertura normalmente inclui danos causados por:
- Tempestades, mau tempo e encalhe
- Colisões com outras embarcações ou objetos fixos
- Fogo, explosão e inundação
- Pirataria e danos maliciosos
- Avaria mecânica de máquinas seguradas
Dois termos que todo operador deve compreender são “perda total” e “perda total construtiva”. Uma perda total significa que a embarcação foi completamente destruída ou é irrecuperável. Uma perda total construtiva ocorre quando o custo do reparo excede o valor segurado da embarcação. Nesse caso, a seguradora paga o valor acordado do casco, em vez de financiar os reparos. Essa distinção é extremamente importante na negociação do valor segurado no início da apólice.
As apólices de casco e máquinas aplicam-se a todos os tipos de embarcações: graneleiros, petroleiros, porta-contentores, ferries e barcos de fretamento. As seguradoras definem os valores segurados com base no valor de mercado, no custo de reposição ou num valor acordado e negociado no momento da subscrição. Subestimar o valor segurado da sua embarcação para reduzir os prémios é um erro comum e dispendioso. Se ocorrer uma reclamação, a indemnização é proporcional ao valor declarado, e não ao custo real da reparação.
Dica de profissional: Revise anualmente o valor segurado da sua embarcação. Os custos de construção naval e os preços de mercado de segunda mão variam significativamente de ano para ano, e uma avaliação desatualizada deixa você vulnerável.
Como o seguro de carga marítima protege as mercadorias em embarcações comerciais?
O seguro de carga marítima protege as mercadorias transportadas, não a embarcação que as transporta. A cobertura vigora desde o momento em que a carga sai do armazém do vendedor até o momento em que chega ao destino do comprador, um conceito conhecido como cobertura "de armazém a armazém". Sem cláusulas adequadas, lacunas na cobertura de risco de mercadorias durante o carregamento e descarregamento fora dos portos.
Operadores e proprietários de carga normalmente escolhem entre três estruturas de políticas:
- Política de viagem: Abrange um único envio definido de um ponto a outro. Ideal para movimentações de carga pontuais ou pouco frequentes.
- Política de Carga Aberta: Uma política permanente que cobre automaticamente todas as remessas dentro dos parâmetros acordados. Preferida por operadores com fluxos de carga regulares e de alto volume.
- Política de Rotatividade de Vendas: Vincula a cobertura ao volume de vendas anual do segurado. Comum entre empresas comerciais que enviam mercadorias continuamente.
A distinção entre cobertura de transporte marítimo e cobertura de transporte terrestre é uma fonte frequente de confusão. O transporte marítimo cobre o trecho marítimo de uma viagem. O transporte terrestre estende a cobertura durante o transporte terrestre, incluindo os trechos de caminhão e trem antes e depois do porto. Mal-entendidos sobre a cobertura de transporte marítimo versus terrestre causam lacunas que as seguradoras devem abordar com cláusulas explícitas de cobertura de armazém a armazém em suas apólices.
Em relação aos preços, prêmios de seguro de carga de terceiros O valor da indenização pode ser tão baixo quanto 1% a 1,25% do valor declarado da carga. A responsabilidade civil incluída pela transportadora, por outro lado, normalmente paga muito menos do que o valor real da carga e vem com condições rigorosas. Para cargas de alto valor ou com prazo de entrega crítico, uma apólice de seguro de carga independente quase sempre oferece melhor proteção a um preço competitivo.
| Tipo de política | Ideal para | Gatilho de cobertura |
|---|---|---|
| Política de viagem | Envios individuais | Por viagem declarada |
| Política de Carga Aberta | Remetentes regulares e de alto volume | Todos os envios estão sujeitos aos termos e condições vigentes. |
| Política de faturamento de vendas | Empresas comerciais | Volume de vendas anual |
Que responsabilidades o seguro de Proteção e Indenização cobre?
O seguro de Proteção e Indenização (P&I) cobre as responsabilidades legais que as apólices de Casco e Máquinas e de Carga Marítima excluem deliberadamente. É o mais complexo e, possivelmente, o mais crítico de todos os tipos de seguro para embarcações comerciais. O seguro P&I cobre lesões da tripulação, reclamações de passageiros, poluição e responsabilidade pela remoção de destroços., o que pode gerar reivindicações que excedem em muito o valor da própria embarcação.
As principais responsabilidades cobertas pelo seguro P&I incluem:
- Custos de lesões, doenças e repatriação da tripulação
- Reclamações por lesões corporais e morte de passageiros
- Danos a propriedades de terceiros não são cobertos pela H&M.
- Limpeza da poluição e responsabilidade ambiental
- Remoção de destroços e obstrução de vias navegáveis
- Reclamações por danos à carga em que a transportadora é legalmente responsável.
Uma lacuna crítica de cobertura que o seguro P&I preenche é a limitação da Cláusula de Descarga (RDC) nas apólices de Seguro Contra Colisões (H&M). As apólices H&M padrão cobrem apenas três quartos da responsabilidade por colisões. O seguro P&I cobre o quarto restante, juntamente com quaisquer responsabilidades que estejam totalmente fora da cobertura da RDC, como danos a estruturas fixas, como píeres e bóias.
O seguro P&I (Proteção e Indenização) preenche as lacunas de responsabilidade civil deixadas pela Cláusula de Sobrecarga do Seguro de Casco e Máquinas, cobrindo o quarto residual da responsabilidade por colisões e todas as reclamações de terceiros decorrentes de danos à tripulação, passageiros, poluição e carga que as apólices de casco padrão excluem. Para embarcações de passageiros, os limites mínimos de P&I são frequentemente definidos por regulamentações do Estado do porto e requisitos do Estado de bandeira, tornando a cobertura adequada uma obrigação legal, e não apenas uma decisão comercial.
A cobertura P&I está disponível com prêmio fixo ou por meio de clubes mútuos de P&I, nos quais os membros pagam avaliações com base no histórico anual de sinistros do clube. O P&I com prêmio fixo é ideal para pequenas empresas que precisam de previsibilidade de custos. A associação a um clube mútuo é adequada para frotas maiores que se beneficiam da expertise jurídica e da rede global de gestão de sinistros do clube. Para uma análise mais detalhada de como o P&I se encaixa na sua estrutura de cobertura geral, consulte o [link para a documentação/recurso específico]. Visão geral do seguro P&I Vesselflag explica as camadas de responsabilidade em termos práticos.
Dica de profissional: Nunca presuma que sua apólice de seguro residencial cobre responsabilidade por poluição. O seguro de responsabilidade civil (P&I) é o instrumento correto para reclamações ambientais, e os órgãos reguladores tratam incidentes de poluição como eventos de responsabilidade objetiva, independentemente de culpa.
Quais opções de seguro especializado para embarcações abordam riscos adicionais?
Além dos três tipos principais, os operadores comerciais enfrentam riscos que as apólices padrão não cobrem. Existem apólices adicionais especializadas para cada um desses cenários, e ignorá-las em operações de alto risco é um erro operacional grave.
- Seguro de risco de guerra marítima Abrange perdas decorrentes de guerra, terrorismo, pirataria e violência política. O seguro contra riscos de guerra é uma apólice adicional separada, pois as apólices marítimas padrão contêm uma cláusula de exclusão para guerras. Os prêmios são ajustados rapidamente com base em eventos geopolíticos, portanto, os operadores em regiões instáveis devem prever aumentos repentinos nos custos.
- Seguro contra sequestro e resgate (K&R) Abrange pagamentos de resgate, custos de negociação e despesas de apoio à tripulação após um incidente de pirataria. O seguro K&R é distinto do seguro de Risco de Guerra e é particularmente relevante para embarcações que transitam pelo Golfo de Aden, Golfo da Guiné e Estreito de Malaca.
- Seguro de Responsabilidade Civil Profissional Marítima Protege corretores de navios, peritos, agentes portuários e outros profissionais marítimos contra reclamações decorrentes de erros, omissões ou negligência. Abrange responsabilidades por perdas não físicas que as apólices de embarcação ou carga não cobrem.
- Seguro de Frete, Demurrage e Defesa (FD&D) O fundo cobre os custos legais de litígios comerciais, incluindo desacordos sobre contratos de afretamento, ações de recuperação de frete e reclamações de sobrestadia. Não paga indenizações, mas cobre as despesas legais de iniciar ou defender uma ação judicial.
Cada uma dessas políticas visa uma categoria de risco específica. Os operadores devem avaliar suas rotas comerciais, tipos de carga e obrigações contratuais antes de decidir quais serviços adicionais são necessários.
Como as práticas de segurança e os contratos de afretamento afetam a cobertura?
O seguro é uma última medida de segurança, não um substituto para a segurança física. As seguradoras exigem cada vez mais Avaliações de Segurança de Navios (SSA, na sigla em inglês) documentadas. e a implementação de planos de reforço da segurança antes de fornecer cobertura ou honrar sinistros. Este não é um documento opcional. É uma condição para a cobertura em áreas de alto risco.
As diretrizes de Melhores Práticas de Gestão (BMP, na sigla em inglês), publicadas pela indústria marítima e reconhecidas pelos estados de bandeira e seguradoras, estabelecem o padrão para os procedimentos antipirataria. O não cumprimento das diretrizes de BMP (Melhores Práticas de Gestão) Pode levar à recusa ou redução de indenizações de seguros após um incidente de pirataria ou abordagem. As seguradoras exigem comprovação das medidas de mitigação e o envio de relatórios a autoridades como a UKMTO (United Kingdom Maritime Trade Operations).
Os contratos de afretamento acrescentam mais uma camada de complexidade. Os operadores comerciais devem rever os contratos de afretamento. Incorporar as cláusulas BIMCO VOYWAR ou CONWARTIME em regiões instáveis permite a alocação correta dos prêmios e responsabilidades relacionados ao risco de guerra. Essas cláusulas determinam qual parte arca com o custo dos prêmios adicionais de risco de guerra e definem a autoridade do comandante para recusar ordens que exponham a embarcação a riscos inaceitáveis.
Práticas essenciais de documentação que protegem sua cobertura:
- Manter uma Avaliação de Segurança do Navio por escrito, atualizada antes de cada viagem de alto risco.
- Registre todas as medidas de "dissuasão, atraso e negação" tomadas, incluindo vigilância e prontidão da cidadela.
- Reporte todos os incidentes à UKMTO e avise imediatamente as autoridades estaduais.
- Guarde cópias de todas as cláusulas do contrato de afretamento relevantes para riscos de guerra e custos de segurança.
Dica de profissional: A recusa de um comandante em acatar uma ordem perigosa é legalmente defensável quando respaldada por uma avaliação de risco objetiva e documentada. Esse mesmo documento torna-se prova crucial caso uma seguradora investigue uma reclamação. Para obter uma lista de verificação prática sobre o que as seguradoras esperam, consulte o guia da Vesselflag. lista de verificação de seguro de embarcação Abrange os requisitos de documentação em detalhes.
Principais conclusões
A escolha dos tipos certos de seguro para embarcações comerciais exige a compreensão de que os seguros de Casco e Máquinas, Carga Marítima e P&I cobrem riscos distintos, e nenhuma apólice isolada substitui as outras.
| Ponto | Detalhes |
|---|---|
| Três tipos principais de cobertura | Os seguros de casco e máquinas, carga marítima e P&I protegem cada um uma camada diferente de risco marítimo. |
| A P&I preenche lacunas críticas. | O seguro P&I cobre as exposições de responsabilidade civil que os seguros H&M e de carga excluem deliberadamente, incluindo reclamações por poluição e contra a tripulação. |
| Questões relativas à estrutura da política de carga | Escolha entre as políticas de Viagem, Carga Aberta ou Giro de Vendas, com base na frequência e no volume de seus envios. |
| Complementos especializados não são opcionais. | Os seguros de Risco de Guerra, Resgate e Recuperação (K&R) e Destruição e Desativação de Armas (FD&D) abordam riscos de alto impacto que as apólices padrão excluem por meio de cláusulas. |
| A documentação protege as reivindicações. | A apresentação de avaliações documentadas de segurança de navios e o cumprimento das Melhores Práticas de Gestão (BMP, na sigla em inglês) são condições para a cobertura do seguro, e não apenas boas práticas. |
A lacuna de cobertura sobre a qual ninguém fala
Na Vesselflag, trabalhamos com operadores comerciais em diversas jurisdições e o mesmo erro se repete constantemente. Os operadores contratam seguros de casco e máquinas (H&M) e de responsabilidade civil (P&I), presumem estar cobertos e só descobrem a lacuna quando uma solicitação de indenização é negada. A lacuna quase nunca está nos termos da apólice, mas sim na documentação.
As seguradoras não são adversárias, mas são rigorosas. Uma reclamação decorrente de um incidente de pirataria em uma área designada como de alto risco será analisada minuciosamente com base na sua Avaliação de Segurança da Embarcação, no seu histórico de conformidade com as Melhores Práticas de Gestão (MPG) e no seu histórico de relatórios. Se esses documentos estiverem incompletos ou ausentes, a seguradora terá motivos para reduzir ou negar o pagamento, independentemente de quão sólida sua apólice pareça no papel.
O segundo padrão que observamos é o de operadores que tratam as cláusulas do contrato de afretamento como mera formalidade. As cláusulas BIMCO VOYWAR e CONWARTIME não são padronizadas. Elas determinam quem paga o adicional do prêmio de risco de guerra quando uma embarcação entra em uma área listada e definem a autoridade legal do comandante para desviar-se da rota. A interpretação equivocada dessas cláusulas já custou aos operadores somas significativas em custos de prêmios não recuperados e responsabilidades contestadas.
O conselho prático é simples: revise todo o seu programa de seguros, juntamente com as obrigações do seu contrato de afretamento, pelo menos uma vez por ano, e certifique-se de que sua documentação de segurança esteja atualizada antes de cada viagem de alto risco. O seguro funciona melhor quando a documentação que o acompanha é impecável.
— Vessel Flag
Como a Vesselflag auxilia no registro e na preparação do seguro da sua embarcação
O registro adequado da embarcação é fundamental para agilizar e simplificar a obtenção de seguros. As seguradoras exigem comprovante de registro no estado de bandeira, e os operadores com registros limpos e documentados enfrentam menos atrasos na subscrição e melhores condições de prêmio.
Vesselflag é especializada em registro de embarcações comerciais em diversos estados de bandeira internacionais, incluindo San Marino, Malta, Polônia, Reino Unido (Parte 1) e Palau. A plataforma orienta os operadores em todo o processo de registro, desde a documentação até a configuração do MMSI e do AIS, com suporte especializado em cada etapa. Para operadores que estejam criando ou revisando seu programa de seguros, a equipe de consultoria da Vesselflag pode aconselhar sobre como a escolha do estado de bandeira afeta suas opções de seguro e obrigações de conformidade. Agende uma consulta Para obter orientações personalizadas para sua frota.
Perguntas frequentes
Quais são os três principais tipos de seguro para embarcações comerciais?
Os três tipos principais são Casco e Máquinas, Carga Marítima e Proteção e Indenização (P&I). Cada um abrange uma categoria de risco distinta: danos físicos à embarcação, perda de carga e responsabilidades legais perante terceiros, respectivamente.
O seguro de casco e máquinas cobre toda a responsabilidade por colisões?
As apólices padrão da H&M cobrem três quartos da responsabilidade por colisões, conforme a Cláusula de Redução de Danos. O seguro P&I cobre o quarto restante e quaisquer responsabilidades relacionadas a colisões que não estejam cobertas pela Cláusula de Redução de Danos.
Qual a diferença entre seguro de carga marítima e seguro de carga fluvial?
O seguro marítimo cobre o trecho marítimo de uma viagem de carga, enquanto o seguro de transporte terrestre estende a cobertura durante os segmentos de transporte terrestre. Cláusulas de cobertura de armazém a armazém são necessárias para abranger ambos os trechos sem lacuna de cobertura.
O seguro contra riscos de guerra está incluído nas apólices marítimas padrão?
O seguro contra riscos de guerra é uma apólice adicional separada. As apólices marítimas padrão contêm uma cláusula de exclusão de guerra, portanto, os operadores em regiões de alto risco devem adquirir a cobertura contra riscos de guerra separadamente, com prêmios que se ajustam com base nas condições geopolíticas.
Como as diretrizes de BMP afetam as solicitações de seguro?
O não cumprimento das diretrizes de BMP (Melhores Práticas de Gestão) pode resultar na recusa ou redução de indenizações após um incidente de pirataria. As seguradoras exigem comprovação documental das medidas de mitigação e o registro oficial do incidente como condições para o pagamento das indenizações.